
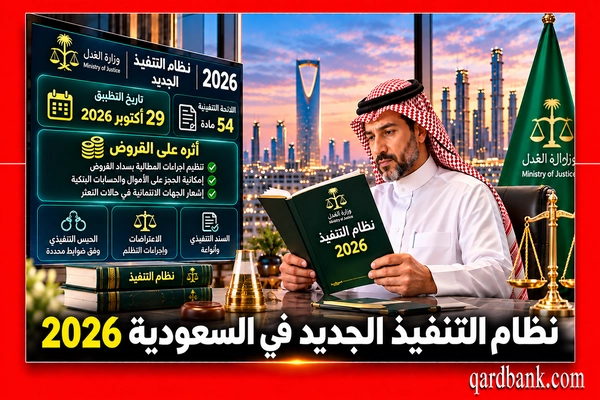
دخل نظام التنفيذ الجديد في السعودية 2026 حيز النفاذ في 29 أكتوبر 2026، بالتزامن مع بدء العمل بلائحته التنفيذية التي تتكون من 54 مادة، في خطوة تهدف إلى تطوير إجراءات استيفاء الحقوق وتنظيم العلاقة بين الدائن والمدين. ويكتسب النظام أهمية خاصة بالنسبة إلى المتعثرين في سداد القروض والالتزامات المالية، إذ يركز على الإفصاح عن الأموال والحجز والتنفيذ عليها، مع تنظيم إجراءات الاعتراض والحبس التنفيذي وفق ضوابط محددة. كما أعاد النظام تسليط الضوء على مسألة إيقاف الخدمات الحكومية، والفرق بين التعثر في السداد والإجراءات القضائية التي يمكن اتخاذها بعد صدور سند تنفيذي.
بدء تطبيق نظام التنفيذ الجديد في السعودية 29 أكتوبر 2026
بدأ تطبيق نظام التنفيذ الجديد ولائحته التنفيذية في المملكة العربية السعودية يوم الخميس 29 أكتوبر 2026، بعد انتهاء المدة المحددة لنفاذ النظام الصادر بالمرسوم الملكي رقم م/237 بتاريخ 20 أبريل 2026، والمنشور في الجريدة الرسمية بتاريخ 1 مايو من العام نفسه.
وأكدت وكالة الأنباء السعودية في بيان وزارة العدل بشأن سريان نظام التنفيذ الجديد أن النظام بدأ تطبيقه في 29 أكتوبر 2026، بهدف تعزيز كفاءة إنفاذ الحقوق وترسيخ التوازن بين التزامات الدائن والمدين، مع مراعاة الظروف الإنسانية والاجتماعية للمدين وأسرته.
ويحل النظام الجديد محل نظام التنفيذ السابق الصادر عام 1433هـ، ويشمل أحكامًا تتعلق باختصاص محكمة التنفيذ والسندات التنفيذية وإجراءات التنفيذ والاعتراضات والعقوبات. ويهدف هذا الإطار إلى تنظيم استيفاء الحقوق المالية وغيرها من الالتزامات التي تدخل ضمن اختصاص القضاء التنفيذي.
ولا يقتصر تطبيق النظام على القروض المصرفية، بل يمتد إلى السندات التنفيذية التي يعترف بها النظام، ومنها الأحكام القضائية والأوراق التجارية وغيرها من المستندات المستوفية للشروط. ولذلك فإن أثره على المقترضين يتوقف على طبيعة الالتزام والمستندات والإجراءات القائمة في كل حالة.
ما أبرز التغييرات في نظام التنفيذ الجديد؟
يتضمن نظام التنفيذ الجديد مجموعة من الأحكام التي تعيد تنظيم إجراءات استيفاء الحقوق، مع تعزيز الوسائل المرتبطة بتتبع الأموال والإفصاح عنها والحجز عليها. كما يوضح اختصاصات محكمة التنفيذ والقرارات التي يجوز الاعتراض عليها والضمانات المقررة للأطراف.
ويمكن الاطلاع على النص الرسمي لنظام التنفيذ المنشور في هيئة الخبراء بمجلس الوزراء لمعرفة الأحكام النظامية المتعلقة بالسند التنفيذي وإجراءات التنفيذ الجبري والاعتراض والحبس التنفيذي.
| العنصر | أبرز ما ينظمه النظام |
|---|---|
| تاريخ النفاذ | 29 أكتوبر 2026 |
| السند التنفيذي | المستندات والأحكام التي يجوز التنفيذ بموجبها |
| التنفيذ المالي | الإفصاح عن الأموال والحجز والتنفيذ عليها |
| المعلومات الائتمانية | إشعار الجهات المرخص لها في الحالات النظامية |
| الاعتراضات | إجراءات التظلم من القرارات والأوامر |
| الحبس التنفيذي | شروط محددة وضمانات واستثناءات |
| اللائحة التنفيذية | 54 مادة لتنظيم الإجراءات والمدد والضوابط |
وتكمن أهمية هذه التغييرات في أن النظام يتعامل مع استيفاء الحق باعتباره إجراءً قضائيًا منظمًا، وليس مجرد عقوبة تلقائية على كل تأخر في سداد دين. فوجود التزام مالي متأخر لا يعني بالضرورة صدور أمر بالحجز أو اتخاذ إجراء تنفيذي دون استيفاء المتطلبات النظامية.
كما يميز النظام بين حقوق الدائن في المطالبة بمستحقاته والضمانات المقررة للمدين، بما يشمل حقه في تقديم الاعتراضات أو إثبات الوفاء أو عرض الظروف المؤثرة في التنفيذ وفق الإجراءات المتاحة.
هل يعود إيقاف الخدمات الحكومية بسبب القروض؟
من أكثر الأسئلة المتداولة بعد بدء تطبيق النظام الجديد مسألة إيقاف الخدمات الحكومية للمتعثرين في سداد القروض. وقد أثار هذا الموضوع التباسًا بين إيقاف الخدمات الحكومية الإلكترونية وبين الإجراءات المالية التي يمكن لمحكمة التنفيذ اتخاذها.
وأوضحت وزارة العدل السعودية في قرارها السابق بإلغاء إيقاف الخدمات الحكومية الإلكترونية أن التعديل استهدف إنهاء إيقاف الخدمات الإلكترونية الحكومية المرتبط بإجراءات التنفيذ، مع الإبقاء على الإجراءات المالية المقررة نظامًا.
ولا يتضمن النظام الجديد إعادة عامة لإيقاف الخدمات الحكومية الإلكترونية بسبب الديون المالية. ويختلف ذلك عن الحجز على الأموال أو الإفصاح عنها أو إشعار الجهات المرخص لها بتسجيل المعلومات الائتمانية، وهي إجراءات ذات طبيعة مالية وتنفيذية.
ولهذا ينبغي عدم الخلط بين استمرار بعض إجراءات التنفيذ المالي وبين حرمان المدين من الخدمات الحكومية الأساسية. كما يجب التمييز بين طلب التنفيذ المالي وبين أي إجراء مستقل قد يصدر بموجب نظام آخر أو أمر قضائي مختلف.
ماذا يحدث عند التعثر في سداد القروض البنكية؟
يبدأ التعثر في سداد القرض عندما لا يلتزم المقترض بسداد الأقساط وفق المواعيد والشروط المحددة في عقد التمويل. وقد تتواصل الجهة الممولة مع العميل لمعالجة التأخر أو بحث خيارات التسوية المتاحة قبل الانتقال إلى المطالبة القضائية، بحسب طبيعة الحالة والعقد والإجراءات المتبعة.
ولا يؤدي تأخر قسط واحد بالضرورة إلى اتخاذ جميع إجراءات التنفيذ القضائي بصورة فورية. إذ يعتمد الأمر على الالتزامات التعاقدية والإشعارات والمستندات التي تستند إليها الجهة الدائنة، وما إذا كان لديها سند تنفيذي مستوفٍ للشروط النظامية.
وعندما تصل المطالبة إلى محكمة التنفيذ، تخضع الإجراءات لنظام التنفيذ ولائحته التنفيذية. وقد تشمل الإجراءات النظامية الإفصاح عن الأموال أو الحجز عليها أو اتخاذ تدابير أخرى بحسب حالة التنفيذ والقرارات الصادرة.
ويُفضل للمقترض الذي يواجه صعوبة مالية التواصل مبكرًا مع الجهة الممولة وطلب بيان تفصيلي بالمبالغ المستحقة، مع الاحتفاظ بمستندات السداد والمراسلات والاتفاقات، حتى يمكن معالجة الخلافات قبل تفاقمها.
هل يمكن الحجز على الحساب البنكي للمدين؟
يتيح نظام التنفيذ اتخاذ إجراءات مالية على أموال المنفذ ضده وفق الشروط والضوابط النظامية، ومنها الإفصاح عن الأموال والحجز عليها. ويختلف ذلك عن القول بأن البنك يستطيع الاستيلاء تلقائيًا على جميع أموال العميل لمجرد تأخره في سداد قسط.
وتنظم إجراءات التنفيذ الجبري الجهات المختصة، ويجب أن تستند إلى السندات والأوامر والإجراءات المقررة. كما أن الأموال والحقوق التي تتمتع بحماية نظامية تخضع للأحكام والاستثناءات المتعلقة بها.
وبحسب التغطية القانونية لصحيفة الاقتصادية بشأن أدوات التنفيذ الجديدة، يركز النظام الجديد على الإجراءات المالية، ومنها الحجز على الأموال وإشعار الجهات الائتمانية، بدل إعادة إيقاف الخدمات الحكومية الإلكترونية بسبب طلبات التنفيذ المالية.
ويجب على المدين الذي يتلقى إشعارًا بالحجز مراجعة تفاصيل الطلب والقرار الصادر، والتحقق من المبالغ محل التنفيذ. وإذا كان لديه ما يثبت السداد أو وجود خطأ في المطالبة، فعليه استخدام الإجراءات النظامية المناسبة لتقديم المستندات والاعتراض.
هل يؤثر التعثر في سداد القروض على السجل الائتماني؟
قد يؤثر التأخر في سداد الالتزامات التمويلية على المعلومات الائتمانية للعميل وفق قواعد الإبلاغ والتحديث المعمول بها. كما ينظم نظام التنفيذ إشعار الجهات المرخص لها بتسجيل المعلومات الائتمانية بواقعة عدم التنفيذ في الحالات التي تستوفي الشروط المحددة.
ولا يعني ذلك أن كل تأخر بسيط في السداد يؤدي تلقائيًا إلى صدور إجراء قضائي أو تسجيل واقعة عدم تنفيذ. فالتعثر الائتماني لدى الجهة الممولة يختلف عن عدم تنفيذ سند تنفيذي بعد اتخاذ الإجراءات النظامية.
وقد تؤثر المعلومات الائتمانية السلبية في تقييم طلبات التمويل المستقبلية، لأن البنوك وشركات التمويل تراجع الالتزامات السابقة والقدرة على السداد عند دراسة الطلبات الجديدة.
ومن الأفضل للعميل متابعة تقريره الائتماني، والتحقق من صحة البيانات، ومعالجة أي التزامات متأخرة أو معلومات غير دقيقة عبر القنوات الرسمية المتاحة.
الحبس التنفيذي في نظام التنفيذ الجديد
يتضمن نظام التنفيذ الجديد أحكامًا تنظم الحبس التنفيذي في حالات محددة، ولا يجوز وصفه بأنه إجراء تلقائي يقع على كل شخص يتأخر في سداد قرض مصرفي. فالحبس التنفيذي يرتبط بشروط وإجراءات قضائية منصوص عليها في النظام.
وتنص المادة السابعة والثلاثون على إمكانية إصدار أمر بالحبس التنفيذي، بناءً على طلب طالب التنفيذ، إذا مضت ثلاثون يوم عمل على اتخاذ أي من إجراءات التنفيذ الجبري المشار إليها في المادة السادسة والثلاثين دون تنفيذ الالتزام، على ألا تزيد مدة الحبس على 180 يومًا، مع إمكان تمديدها وفق الضوابط النظامية.
وتتضمن المادة استثناءات تتعلق بالعمر والحالة الصحية والحمل ورعاية الأطفال وبعض صلات القرابة بين أطراف التنفيذ. كما تؤكد أن انتهاء مدة الحبس لا يؤدي إلى انقضاء الحق المالي محل السند التنفيذي.
ولذلك فإن وجود دين أو تعثر مصرفي لا يكفي وحده للجزم بإمكان حبس المدين، بل يجب دراسة شروط الحالة والإجراءات السابقة والضمانات والاستثناءات الواردة في النظام.
حقوق المدين عند صدور طلب تنفيذ
يتمتع المدين بحقوق وضمانات إجرائية وفق نظام التنفيذ، ويشمل ذلك إمكانية الاستفادة من طرق الاعتراض المقررة نظامًا، وتقديم ما يثبت الوفاء أو وجود نزاع مؤثر في التنفيذ، وفق طبيعة القرار والإجراءات المتاحة.
ومن المهم عند استلام إشعار يتعلق بالتنفيذ التحقق من رقم الطلب وهوية طالب التنفيذ والمبلغ المطالب به والسند المستند إليه. كما يجب مراجعة أي مدفوعات سابقة أو اتفاقات تسوية قد تؤثر في قيمة الالتزام.
ولا ينبغي تجاهل الإشعارات القضائية أو الاعتماد على معلومات متداولة في وسائل التواصل الاجتماعي، لأن مدد الإجراءات والاعتراضات قد تكون محددة. ويُفضل استخدام القنوات الرسمية أو طلب استشارة قانونية عند وجود نزاع حول الدين أو إجراءات التنفيذ.
كذلك فإن وجود خلاف مع الجهة الممولة لا يعني سقوط الالتزام تلقائيًا. فالمطالبة أو الاعتراض يحتاجان إلى مستندات وإجراءات صحيحة، ويظل القرار النهائي للجهة القضائية المختصة.
هل يمكن إعادة جدولة القرض لتجنب التعثر؟
قد تكون إعادة جدولة التمويل أو التوصل إلى تسوية مع الجهة الممولة من الخيارات التي تساعد بعض المقترضين على معالجة الصعوبات المالية. لكن قبول إعادة الجدولة لا يتم تلقائيًا، بل يخضع لشروط المنتج وسياسة الجهة الممولة والضوابط التنظيمية المعمول بها.
ويجب على العميل قبل الموافقة على أي تعديل معرفة أثره على مدة التمويل والقسط الشهري والتكلفة الإجمالية والرسوم. فقد يؤدي تخفيض القسط إلى إطالة مدة السداد، وبالتالي لا يكون دائمًا الخيار الأقل تكلفة.
كما ينبغي الحصول على اتفاق مكتوب يوضح التزامات الطرفين، والتأكد من كيفية التعامل مع أي مطالبة قضائية أو تنفيذية قائمة. فلا يكفي وجود مفاوضات شفوية للقول إن إجراءات التنفيذ توقفت.
وتساعد المبادرة المبكرة بالتواصل مع البنك أو شركة التمويل على توضيح الخيارات المتاحة قبل تراكم الالتزامات، مع ضرورة تقديم معلومات مالية صحيحة عن الدخل والمصروفات والقدرة على السداد.
خطوات التعامل مع طلب التنفيذ بسبب قرض بنكي
عند تلقي طلب تنفيذ يتعلق بقرض مصرفي، ينبغي أولًا قراءة الإشعار والتحقق من بياناته عبر القنوات الرسمية. ويجب تحديد الجهة المطالبة والمبلغ المطلوب والسند التنفيذي، ومقارنة ذلك بكشوف الحساب ومستندات التمويل والسداد.
بعد ذلك، يمكن التواصل مع الجهة الدائنة لطلب كشف تفصيلي بالالتزامات ومناقشة خيارات التسوية إذا كانت مناسبة. وفي حال وجود اعتراض على المبلغ أو صحة السند أو إجراءات التنفيذ، يجب استخدام الوسائل النظامية المتاحة ضمن المدد المحددة.
ومن الضروري الاحتفاظ بإثباتات السداد والتحويلات البنكية والمراسلات، لأنها قد تكون مهمة عند مراجعة المطالبة. كما ينبغي تجنب تجاهل الطلب أو تقديم معلومات غير صحيحة عن الأموال والالتزامات.
وإذا كانت الحالة تتضمن إجراءات حجز أو حبس تنفيذي أو نزاعًا معقدًا، فمن الأفضل الاستعانة بمحامٍ مرخص لمراجعة المستندات وتحديد الإجراء المناسب وفق النظام والوقائع الخاصة بالحالة.
الأسئلة الشائعة حول نظام التنفيذ الجديد في السعودية 2026
متى بدأ تطبيق نظام التنفيذ الجديد في السعودية؟
بدأ تطبيق نظام التنفيذ الجديد ولائحته التنفيذية في السعودية يوم 29 أكتوبر 2026، بعد انتهاء المدة المحددة لنفاذه. ويحل النظام محل نظام التنفيذ السابق، وينظم إجراءات استيفاء الحقوق والسندات التنفيذية والاعتراضات والتدابير المالية والضمانات المقررة للدائن والمدين.
هل نظام التنفيذ الجديد يعيد إيقاف الخدمات بسبب القروض؟
لا يتضمن نظام التنفيذ الجديد إعادة عامة لإيقاف الخدمات الحكومية الإلكترونية بسبب الديون المالية. ويركز التنفيذ المالي على الإفصاح عن الأموال والحجز عليها وإشعار الجهات الائتمانية وفق الضوابط النظامية. ويجب التمييز بين هذه الإجراءات وبين أي أوامر مستقلة قد تصدر بموجب أنظمة أخرى.
هل يمكن حبس المتعثر في سداد قرض بنكي؟
لا يحدث الحبس التنفيذي تلقائيًا بسبب مجرد التأخر في سداد القرض. وينظم نظام التنفيذ حالات الحبس وشروطه والإجراءات السابقة عليه والاستثناءات المتعلقة ببعض الفئات. ويعتمد تطبيقه على وجود سند تنفيذي مستوفٍ للشروط والقرارات القضائية والظروف الخاصة بكل حالة.
وفي ختام مقالنا، يمكن القول أن نظام التنفيذ الجديد في السعودية 2026 يمثل تحولًا مهمًا في تنظيم استيفاء الحقوق المالية، بعدما دخل حيز النفاذ في 29 أكتوبر بالتزامن مع لائحته التنفيذية. ويركز النظام على الأموال والإجراءات القضائية المنظمة، مع المحافظة على ضمانات الدائن والمدين وعدم إعادة إيقاف الخدمات الحكومية الإلكترونية بصورة عامة بسبب الديون. وبالنسبة إلى المتعثرين في سداد القروض، تظل المبادرة بالتواصل مع الجهة الممولة ومراجعة المستندات والإشعارات الرسمية من أهم الخطوات لتجنب تفاقم النزاعات المالية.
المصادر والمراجع
هيئة الخبراء بمجلس الوزراء – النص الرسمي لنظام التنفيذ
وكالة الأنباء السعودية – بيان وزير العدل عن سريان نظام التنفيذ
وزارة العدل السعودية – قرار إلغاء إيقاف الخدمات الحكومية الإلكترونية
أرقام – وزير العدل يقر اللائحة التنفيذية لنظام التنفيذ
صحيفة الاقتصادية – أدوات التنفيذ الجديدة بدلًا من إيقاف الخدمات