تمويل ثروة الراجحي 2026 الشروط والمبلغ والنسبة وطريقة التقديم

يتيح تمويل ثروة الراجحي لأصحاب العقارات المدرة للدخل والمستثمرين الحصول على تمويل اعتمادًا على إيرادات العقار، سواء كان العميل يمتلك عقارًا ويريد الحصول على سيولة مقابله، أو يرغب في شراء عقار مؤجر يدر دخلًا. ويختلف ثروة عن التمويل الشخصي التقليدي؛ إذ يوضح مصرف الراجحي أن السداد يعتمد على دخل العقار دون التزام على راتب العميل. …
إقرأ المزيد

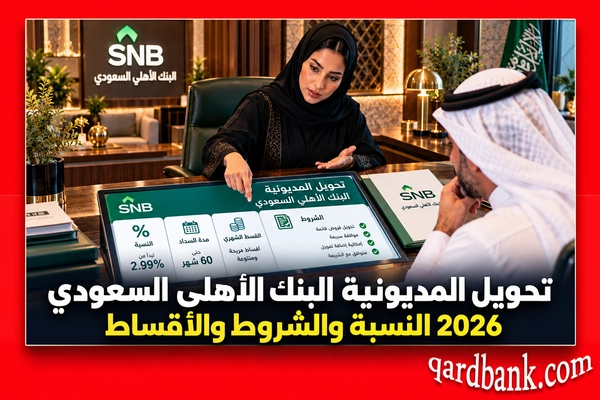
تحويل المديونية البنك الأهلي السعودي 2026 النسبة والشروط والأقساط

تحويل المديونية البنك الأهلي السعودي

يتيح تحويل المديونية البنك الأهلي السعودي نقل الالتزامات من بنوك أخرى إلى الأهلي وتوحيدها في قسط تمويل شخصي واحد، ويشمل البرنامج التمويل الشخصي والتمويل التأجيري والبطاقات وفق شروط البنك وأهلية العميل. وبحسب أمثلة التسعير الرسمية الحالية، يظهر تمويل بقيمة 100 ألف ريال لمدة 5 سنوات بمعدل نسبة سنوي APR يبلغ 3.15% وقسط شهري 1,858 ريالًا، …

إقرأ المزيد

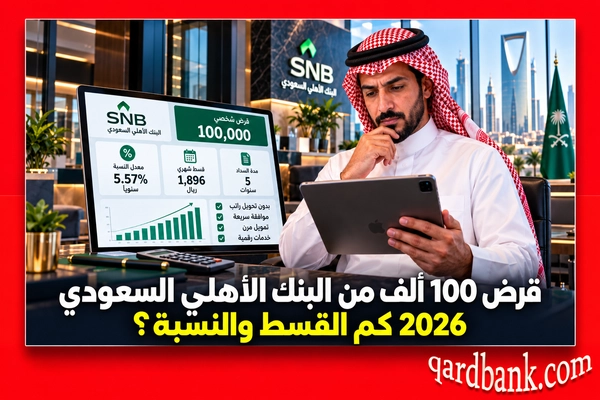
قرض 100 ألف من البنك الأهلي السعودي 2026 كم القسط والنسبة؟

قرض 100 ألف من البنك الأهلي السعودي

إذا كنت تبحث عن قرض 100 ألف من البنك الأهلي، فإن أحدث مثال رسمي منشور للتمويل الشخصي الجديد يعرض مبلغ 100,000 ريال لمدة 5 سنوات بمعدل نسبة سنوي APR يبلغ 5.57% وقسط شهري 1,896 ريال. لكن هذه الأرقام مثال تسعيري منشور من البنك وليست عرضًا مضمونًا لكل عميل، لأن النسبة النهائية تتأثر بالراتب وجهة العمل …

إقرأ المزيد

نسبة التمويل الشخصي في البنك الأهلي السعودي 2026 والأسعار الجديدة

نسبة التمويل الشخصي في البنك الأهلي السعودي

تختلف نسبة التمويل الشخصي في البنك الأهلي السعودي حسب مبلغ التمويل والراتب وجهة العمل ومدة السداد والسجل الائتماني ونوع المنتج، لذلك لا توجد نسبة واحدة ثابتة لجميع العملاء. وبحسب أحدث جدول أسعار منشور من البنك الأهلي السعودي والمحدث في 20 سبتمبر 2026، يبلغ معدل النسبة السنوي APR في أمثلة التمويل الشخصي الجديد لمدة 5 سنوات …

إقرأ المزيد

هل ترتفع فوائد القروض في السعودية بعد قرار ساما الجديد؟

فوائد القروض في السعودية

بعد رفع البنك المركزي السعودي «ساما» معدل اتفاقية إعادة الشراء الريبو إلى 4.50% في سبتمبر 2026، أصبح السؤال الأهم لمن يفكر في الحصول على تمويل: هل ترتفع فوائد القروض في السعودية بعد القرار؟ الإجابة المباشرة: قد تتأثر أسعار بعض عروض التمويل الجديدة، لكن قرار ساما لا يعني أن جميع البنوك وشركات التمويل سترفع أسعار القروض …

إقرأ المزيد

تأثير رفع سعر الريبو على القروض في السعودية 2026

رفع سعر الريبو في السعودية

رفع البنك المركزي السعودي «ساما» معدل اتفاقية إعادة الشراء «الريبو» بمقدار 25 نقطة أساس إلى 4.50% في 16 سبتمبر 2026، كما رفع معدل اتفاقية إعادة الشراء المعاكس «الريبو العكسي» بمقدار 25 نقطة أساس إلى 4.00%. ويثير القرار سؤالًا مهمًا لدى المقترضين: هل رفع سعر الريبو يعني ارتفاع فوائد القروض في السعودية مباشرة؟ الإجابة المختصرة: ليس …

إقرأ المزيد

مقارنة أقل نسبة شراء مديونية 2026 من البنوك السعودية

مقارنة أقل نسبة شراء مديونية 2026 من البنوك السعودية

يتصدر قائمة أقل نسبة شراء مديونية 2026 من البنوك السعودية البنك السعودي للاستثمار بمعدل نسبة سنوي يبدأ من 2.49%، يليه بنك البلاد بمعدل يبدأ من 4% للطلبات الرقمية عبر التطبيق. والحقيقة أن هذه الأرقام المعلنة تظل معدلات بداية مرنة تختلف تكلفتها الفعلية من عميل لآخر باختلاف قطاع العمل، وحجم الالتزامات المراد نقلها، وتقييم السجل الائتماني. …

إقرأ المزيد

مقارنة أقل نسبة تمويل شخصي في البنوك السعودية 2026

مقارنة أقل نسبة تمويل شخصي في البنوك السعودية 2026

يتصدر قائمة أقل نسبة تمويل شخصي في البنوك السعودية 2026 البنك السعودي للاستثمار البالغ 2.21% لتمويل بقيمة 100 ألف ريال لمدة 5 سنوات، يليه مصرف الراجحي بحد أدنى يبدأ من 3.07%. والحقيقة أن هذه الأرقام المنشورة تظل أمثلة توضيحية تتغير تكلفتها الفعلية من عميل لآخر باختلاف قطاع العمل، وحجم القرض، وجودة السجل الائتماني. ويقودنا هذا …

إقرأ المزيد

حل مشكلة رفض تمويل إمكان لمستفيدي الضمان المطور بالسعودية وشروط القبول

حل مشكلة رفض تمويل إمكان لمستفيدي الضمان المطور بالسعودية وشروط القبول

يواجه كثير من المستفيدين من الضمان الاجتماعي المطور تحديات عند التقديم على تمويل إمكان، خاصة مع تكرار حالات الرفض بسبب شروط أهلية دقيقة مرتبطة بالسجل الائتماني، مستوى الالتزامات المالية، وصحة البيانات المدخلة. لذلك فإن فهم أسباب الرفض ومعرفة طرق التصحيح الرسمية أصبح ضروريًا لزيادة فرص القبول والحصول على التمويل بشكل فعلي. ما هي أبرز أسباب …

إقرأ المزيد

حل مشكلة رفض القرض الزراعي لعدم وجود صك في السعودية

حل مشكلة رفض القرض الزراعي لعدم وجود صك في السعودية

تُعد مشكلة رفض القرض الزراعي السعودي بسبب عدم وجود صك من أكثر أسباب تعثر طلبات التمويل لدى صندوق التنمية الزراعية، لأن الصندوق يشترط وجود سند حيازة واضح للأرض الزراعية. ويظهر ذلك رسميًا في اشتراطات القروض التنموية، حيث يطلب الصندوق سجلًا زراعيًا مطورًا، وإذا كان السجل مبنيًا على صك فيصبح تقديم الصك إلزاميًا، مع وجود رفع …

إقرأ المزيد

error: Content is protected !!