
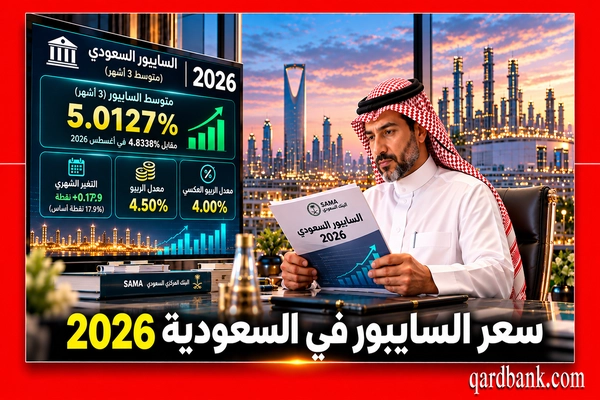
يشهد سعر السايبور في السعودية 2026 اهتمامًا متزايدًا من الأفراد والشركات، خاصة مع تغير معدلات التمويل وتكلفة الاقتراض في القطاع المصرفي. وأظهرت بيانات سبتمبر 2026 ارتفاع متوسط السايبور لأجل ثلاثة أشهر إلى 5.0127%، مقارنة بنحو 4.8338% خلال أغسطس، في وقت رفع فيه البنك المركزي السعودي معدل إعادة الشراء «الريبو» إلى 4.50%. وتبرز أهمية هذه التطورات بالنسبة إلى أصحاب التمويل العقاري متغير التكلفة والراغبين في الحصول على قروض جديدة، مع ضرورة التمييز بين المؤشر المرجعي والتكلفة الفعلية التي يتحملها العميل.
سعر السايبور في السعودية 2026 وفق أحدث البيانات الشهرية
أظهرت النشرة الإحصائية للبنك المركزي السعودي لشهر سبتمبر 2026 ارتفاع متوسط السايبور لأجل ثلاثة أشهر إلى 5.0127%، مقابل 4.8338% في أغسطس من العام نفسه، بزيادة تقارب 17.9 نقطة أساس. وجاء ذلك بالتزامن مع تغيرات في معدلات السياسة النقدية وتكلفة السيولة داخل القطاع المصرفي.
وبحسب تقرير بيانات البنك المركزي السعودي لشهر سبتمبر 2026، فقد ارتفع متوسط السايبور لثلاثة أشهر على أساس شهري، لكنه ظل أقل من متوسط سبتمبر 2025 البالغ 5.2638%. ويعني ذلك أن المؤشر سجل ارتفاعًا مقارنة بالشهر السابق، مع بقائه دون مستواه المسجل قبل عام.
وتجدر الإشارة إلى أن هذه الأرقام تمثل متوسطات شهرية، وليست بالضرورة السعر اليومي في تاريخ نشر المقال. كما أن معدلات السايبور تختلف بحسب الأجل، إذ توجد مؤشرات لليلة واحدة وأسبوع وشهر وثلاثة أشهر وستة أشهر واثني عشر شهرًا، ولكل منها استخدامات مرتبطة بطبيعة المعاملة المالية.
جدول تطور السايبور والريبو في السعودية
يوضح الجدول التالي أبرز معدلات السياسة النقدية ومؤشر السايبور لأجل ثلاثة أشهر خلال الفترة المقارنة، وفق البيانات المنشورة عن البنك المركزي السعودي.
| المؤشر | سبتمبر 2025 | أغسطس 2026 | سبتمبر 2026 |
|---|---|---|---|
| معدل الريبو | 4.75% | 4.25% | 4.50% |
| معدل الريبو العكسي | 4.25% | 3.75% | 4.00% |
| متوسط السايبور لثلاثة أشهر | 5.2638% | 4.8338% | 5.0127% |
ويظهر الجدول ارتفاع السايبور خلال سبتمبر 2026 مقارنة بأغسطس، بالتزامن مع رفع معدلات الريبو والريبو العكسي. لكن ذلك لا يعني وجود تطابق كامل بين حركة المؤشرات الثلاثة، لأن السايبور يتأثر أيضًا بظروف السيولة والطلب على الأموال بين البنوك.
ومن المهم كذلك عدم الخلط بين معدل السايبور ومعدل النسبة السنوية للتمويل الشخصي أو العقاري. فالمؤشر يمثل مرجعًا ماليًا، بينما تتحدد التكلفة النهائية للتمويل وفق شروط المنتج وهامش الربح والرسوم وآلية التسعير.
ما هو السايبور وكيف يتم احتسابه؟
السايبور هو اختصار للمؤشر المرجعي لأسعار الفائدة المعروضة بين البنوك السعودية، ويعبر عن معدل مرجعي للتمويل غير المضمون بالريال السعودي بين البنوك المشاركة في تحديده. ويُستخدم في مجموعة من المعاملات المالية والمنتجات التي تعتمد على معدلات متغيرة.
وتوضح مجموعة بورصة لندن بصفتها الجهة المسؤولة عن إدارة مؤشر السايبور أن المؤشر يُحسب لستة آجال مختلفة، ويُنشر في أيام العمل المصرفية عند الساعة الثانية عشرة ظهرًا بتوقيت السعودية.
وتعتمد منهجية احتساب المؤشر على مساهمات البنوك المشاركة، وفق قواعد محددة تهدف إلى تعزيز موثوقية المعدلات المنشورة. ولا يمثل السايبور سعرًا موحدًا لجميع القروض، بل يمكن استخدامه بوصفه عنصرًا مرجعيًا في تحديد تكلفة بعض المنتجات التمويلية.
ويختلف السايبور عن معدل الريبو الذي يحدده البنك المركزي السعودي ضمن أدوات السياسة النقدية. فالأول مؤشر لسوق التمويل بين البنوك، بينما الثاني معدل مرتبط بعمليات البنك المركزي، وقد تؤثر تغيراته في ظروف السيولة وتكلفة الأموال.
لماذا ارتفع السايبور في السعودية خلال سبتمبر 2026؟
جاء ارتفاع متوسط السايبور خلال سبتمبر 2026 في بيئة شهدت زيادة في معدلات السياسة النقدية السعودية. فقد رفع البنك المركزي السعودي معدل اتفاقية إعادة الشراء بمقدار 25 نقطة أساس إلى 4.50%، كما رفع معدل اتفاقية إعادة الشراء المعاكس إلى 4.00%.
ويؤكد السجل الرسمي لمعدل الريبو لدى البنك المركزي السعودي أن الزيادة الأخيرة المسجلة في 16 سبتمبر 2026 بلغت 25 نقطة أساس، بعدما كان المعدل عند 4.25%.
وقد يؤثر رفع معدلات السياسة النقدية في تكلفة السيولة والتمويل داخل القطاع المصرفي، لكنه ليس العامل الوحيد المؤثر في السايبور. إذ تلعب أوضاع السيولة والطلب بين البنوك وتوقعات السوق دورًا في تحديد حركة المؤشر المرجعي.
ولا يمكن اعتبار ارتفاع السايبور خلال شهر واحد دليلًا كافيًا على استمرار الارتفاع خلال الأشهر التالية، لأن اتجاه المؤشر يتغير وفق الظروف النقدية والمصرفية. ولذلك ينبغي متابعة البيانات المتتابعة بدل الاعتماد على قراءة شهرية منفردة.
تأثير السايبور على القروض الشخصية في السعودية
قد يؤثر السايبور بصورة غير مباشرة في تكلفة بعض عروض التمويل الشخصي الجديدة، من خلال انعكاس تغيرات تكلفة الأموال على سياسات التسعير لدى البنوك. ومع ذلك، لا يعني ارتفاع المؤشر أن جميع القروض الشخصية ستصبح أعلى تكلفة بالنسبة نفسها.
ولفهم الفرق بين أسعار السياسة النقدية وتكلفة التمويل الفعلية، يمكن الرجوع إلى مقال هل ترتفع فوائد القروض في السعودية بعد قرار ساما الجديد؟ المنشور على موقع قرض بنك، الذي يوضح العوامل المؤثرة في عروض التمويل الشخصي والعقاري.
وتعتمد تكلفة القرض الشخصي على عناصر متعددة، تشمل الراتب والالتزامات المالية والسجل الائتماني ومدة السداد وجهة العمل وسياسة البنك. كما قد تختلف الأسعار المعلنة عن العروض النهائية المقدمة للعملاء بعد دراسة طلباتهم.
ولهذا لا ينبغي استخدام معدل السايبور وحده لتقدير قسط قرض شخصي، بل يجب الرجوع إلى معدل النسبة السنوية وإجمالي المبلغ المستحق وجميع الرسوم المرتبطة بالمنتج التمويلي.
هل ارتفاع السايبور يزيد أقساط القروض القديمة؟
تعتمد الإجابة على طبيعة عقد التمويل. فإذا كان القرض قائمًا على تكلفة ثابتة طوال مدة العقد، فإن تغير السايبور لا يؤدي تلقائيًا إلى تعديل الأقساط المتفق عليها. أما إذا كانت تكلفة التمويل متغيرة ومرتبطة بمؤشر مرجعي، فقد تتأثر الأقساط أو تكلفة الأجل وفق شروط العقد.
وتوضح قواعد التمويل أن العقود ذات التكلفة المتغيرة يجب أن تبين المؤشر المستخدم وآلية تحديد السعر وشروط تغييره. ولذلك فإن مجرد ارتفاع السايبور لا يكفي لمعرفة مقدار التغير المحتمل في القسط الشهري.
وتنص قواعد حماية المستهلك في التمويل المنشورة ضمن كتاب قواعد البنك المركزي السعودي على ضرورة توضيح طريقة تحديد تكلفة الأجل في عقود التمويل متغيرة التكلفة، بما يشمل المؤشر المرجعي وشروط التعديل.
ومن المهم مراجعة موعد إعادة التسعير المنصوص عليه في العقد، لأن بعض المنتجات لا تعكس تغير المؤشر فور حدوثه، بل في تواريخ محددة. كما يجب الرجوع إلى الجهة الممولة للحصول على جدول سداد محدث عند تطبيق أي تغيير تعاقدي.
تأثير السايبور على التمويل العقاري في السعودية
يكتسب السايبور أهمية خاصة بالنسبة إلى بعض منتجات التمويل العقاري متغيرة التكلفة، إذ قد يرتبط تسعيرها بمؤشر مرجعي مضاف إليه هامش محدد في العقد. وعندما يتغير المؤشر، يمكن أن تتغير تكلفة التمويل وفق آلية إعادة التسعير المتفق عليها.
فعلى سبيل المثال، إذا نص عقد افتراضي على احتساب تكلفة التمويل باستخدام سايبور ثلاثة أشهر مع هامش ثابت مقداره نقطتان مئويتان، فإن ارتفاع المؤشر من 4.8% إلى 5.0% قد يرفع المعدل المرجعي الإجمالي من 6.8% إلى 7.0% عند موعد إعادة التسعير، ما لم توجد شروط تعاقدية تحد من ذلك.
وهذا المثال توضيحي ولا يمثل عرضًا حاليًا لأي بنك سعودي، كما أنه لا يعني بالضرورة تغير معدل النسبة السنوية بالمقدار نفسه. فقد تختلف طريقة احتساب الأقساط والرسوم والتكاليف الأخرى من منتج إلى آخر.
أما التمويل العقاري ذو التكلفة الثابتة، فيخضع لشروطه التعاقدية ولا يتغير تلقائيًا مع كل حركة في السايبور. ولذلك ينبغي التحقق من نوع التمويل قبل تقييم أثر المؤشر على الالتزامات المستقبلية.
الفرق بين السايبور والريبو ومعدل النسبة السنوية
يخلط بعض العملاء بين السايبور والريبو ومعدل النسبة السنوية، رغم اختلاف وظيفة كل مؤشر. فالريبو أداة من أدوات السياسة النقدية لدى البنك المركزي، بينما السايبور معدل مرجعي للتمويل بين البنوك، أما معدل النسبة السنوية فيُستخدم لمقارنة التكلفة السنوية للمنتجات التمويلية.
| المؤشر | وظيفته الأساسية | هل يمثل سعر القرض للعميل؟ |
|---|---|---|
| السايبور | مرجع لأسعار التمويل بين البنوك | لا، ليس بمفرده |
| الريبو | أداة للسياسة النقدية | لا |
| معدل النسبة السنوية APR | الإفصاح عن تكلفة التمويل وفق القواعد | نعم، مؤشر للمقارنة بين العروض |
وتوضح قواعد الإفصاح عن أسعار الفائدة على المنتجات التمويلية والادخارية الصادرة عن البنك المركزي السعودي أهمية معدل النسبة السنوية في تعزيز الشفافية وتمكين العملاء من مقارنة تكلفة المنتجات التمويلية المختلفة.
ويُفضل عند تقييم عرض تمويلي النظر إلى معدل النسبة السنوية إلى جانب مبلغ التمويل ومدة السداد والقسط الشهري والرسوم وإجمالي المبلغ المستحق، لأن الاعتماد على مؤشر واحد قد يقدم صورة غير مكتملة عن التكلفة الحقيقية.
هل يؤدي انخفاض السايبور إلى انخفاض فوائد القروض؟
قد يساعد انخفاض السايبور على تقليل تكلفة بعض أنواع التمويل المرتبطة بالمؤشر، خصوصًا عندما تنص العقود على إعادة التسعير وفق حركة السايبور. لكن ذلك لا يعني انخفاض جميع أسعار القروض الشخصية والعقارية بصورة تلقائية.
ويمكن قراءة مقال تأثير رفع سعر الريبو على القروض في السعودية 2026 لفهم كيفية انتقال تغيرات السياسة النقدية إلى تكلفة التمويل، ولماذا تختلف استجابة المنتجات المصرفية من بنك إلى آخر.
وقد يستغرق انتقال انخفاض تكلفة الأموال إلى العروض الجديدة وقتًا، كما قد تتأثر الأسعار بعوامل أخرى تشمل المخاطر الائتمانية والمنافسة بين البنوك وتكاليف التشغيل. أما التمويلات القائمة، فتظل خاضعة لنوع العقد وشروط إعادة التسعير.
وبالتالي، فإن انخفاض السايبور قد يكون مؤشرًا إيجابيًا لبعض المقترضين، لكنه لا يكفي وحده للحكم على أن جميع منتجات التمويل أصبحت أقل تكلفة.
كيف تقارن عروض القروض عند تغير السايبور؟
ينبغي للعميل الراغب في الحصول على قرض شخصي أو تمويل عقاري البدء بطلب عروض حديثة من أكثر من بنك، مع التأكد من تطابق مبلغ التمويل ومدة السداد قدر الإمكان حتى تكون المقارنة عادلة.
وتشمل أهم العناصر التي ينبغي مراجعتها معدل النسبة السنوية وإجمالي المبلغ المستحق والقسط الشهري والرسوم وشروط السداد المبكر. وفي المنتجات متغيرة التكلفة، يجب معرفة المؤشر المرجعي المستخدم وهامش البنك ومواعيد إعادة التسعير.
كما يُفضل عدم اتخاذ قرار الاقتراض اعتمادًا على توقعات غير مؤكدة بانخفاض السايبور أو ارتفاعه، لأن تحركات السوق المستقبلية لا يمكن ضمانها. والأهم أن يكون القسط متناسبًا مع الدخل والالتزامات المالية، حتى في حالة تغير ظروف التمويل.
الأسئلة الشائعة حول سعر السايبور في السعودية 2026
كم بلغ سعر السايبور في السعودية خلال سبتمبر 2026؟
بلغ متوسط السايبور لأجل ثلاثة أشهر نحو 5.0127% خلال سبتمبر 2026، مقارنة بنحو 4.8338% في أغسطس. وتمثل هذه الأرقام متوسطات شهرية منشورة ضمن بيانات القطاع المصرفي، وليست سعرًا يوميًا ثابتًا أو معدل النسبة السنوية للقروض الشخصية والعقارية.
هل ارتفاع السايبور يرفع القسط الشهري للقرض العقاري؟
قد يؤدي ارتفاع السايبور إلى زيادة تكلفة بعض القروض العقارية متغيرة التكلفة إذا كان العقد مرتبطًا بالمؤشر وينص على إعادة التسعير وفق حركته. أما القروض ذات التكلفة الثابتة، فلا تتغير أقساطها تلقائيًا نتيجة ارتفاع السايبور، ويظل العقد المرجع الأساسي.
ما الفرق بين السايبور وسعر الفائدة على القرض الشخصي؟
السايبور مؤشر مرجعي للتمويل بين البنوك السعودية، بينما تكلفة القرض الشخصي هي السعر الفعلي الذي تحدده الجهة الممولة وفق المنتج والعميل وشروط العقد. ولذلك لا يمكن اعتبار السايبور وحده معدلًا للقرض، ويجب مقارنة معدل النسبة السنوية والتكلفة الإجمالية.
وفي ختام مقالنا، يمكن القول أن سعر السايبور في السعودية 2026 يمثل مؤشرًا مهمًا لفهم تطورات تكلفة الأموال داخل القطاع المصرفي، خاصة بعد ارتفاع متوسطه لأجل ثلاثة أشهر إلى 5.0127% خلال سبتمبر. ومع ذلك، فإن تغير السايبور لا يعني تعديل جميع أقساط القروض الشخصية والعقارية، لأن التأثير يختلف بحسب نوع التمويل وشروط العقد. ولذلك ينبغي للعملاء متابعة البيانات الرسمية ومقارنة معدل النسبة السنوية وإجمالي تكلفة التمويل قبل اتخاذ أي قرار مالي.
المصادر والمراجع
البنك المركزي السعودي – الإحصاءات والمؤشرات المصرفية
البنك المركزي السعودي – السجل الرسمي لمعدل الريبو
مجموعة بورصة لندن – المؤشر المرجعي السعودي سايبور
ذي إيدج للأبحاث – بيانات السايبور والائتمان المصرفي لشهر سبتمبر 2026
البنك المركزي السعودي – قواعد الإفصاح عن أسعار المنتجات التمويلية
كتاب قواعد البنك المركزي السعودي – حماية المستهلك في خدمات التمويل