
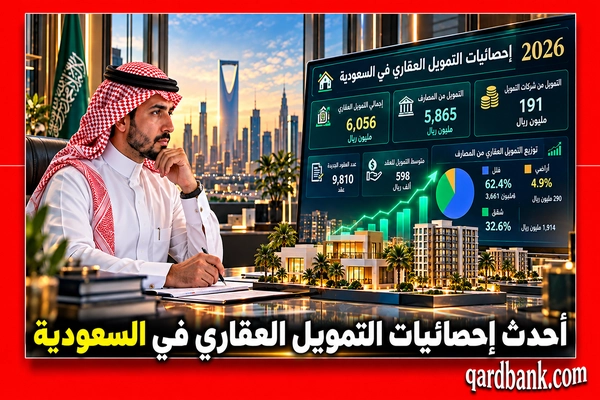
توضح إحصائيات التمويل العقاري في السعودية 2026 حجم التمويلات السكنية الجديدة التي تقدمها المصارف وشركات التمويل للأفراد، وكيف تتوزع هذه التمويلات بين الفلل والشقق والأراضي، إلى جانب عدد العقود ومتوسط قيمة التمويل والتغيرات التي يشهدها السوق خلال العام.
وبحسب أحدث بيانات شهرية أمكن التحقق منها حتى 8 أكتوبر 2026، بلغ التمويل العقاري السكني الجديد للأفراد المقدم من المصارف نحو 5.87 مليار ريال خلال أغسطس 2026، مقابل نحو 5.86 مليار ريال في أغسطس 2025. وبلغ عدد العقود المصرفية الجديدة نحو 9.81 ألف عقد، بمتوسط تمويل يقارب 598 ألف ريال للعقد الواحد.
وفي الشهر نفسه، سجل التمويل العقاري السكني الجديد للأفراد المقدم من شركات التمويل نحو 191 مليون ريال، ليصل إجمالي التمويل الجديد من الجهتين إلى نحو 6.06 مليار ريال خلال أغسطس 2026.
وتكشف هذه الأرقام عن جانب مهم من حركة السوق العقارية السعودية؛ فاستقرار القيمة الإجمالية للتمويل لا يعني بالضرورة ثبات عدد المستفيدين أو متوسط التمويل. وقد ترتفع أعداد العقود بينما يتراجع متوسط المبلغ الممنوح لكل عقد.
لذلك نقرأ الأرقام من أكثر من زاوية، ونميز بين التمويل العقاري الجديد والرصيد القائم للقروض العقارية، وبين التمويل المقدم من المصارف والتمويل المقدم من شركات التمويل، حتى تتضح دلالة كل مؤشر دون الخلط بين بيانات مختلفة.
أحدث إحصائيات التمويل العقاري في السعودية 2026
تُظهر بيانات أغسطس 2026 أن المصارف السعودية لا تزال تستحوذ على الغالبية العظمى من قيمة التمويل العقاري السكني الجديد المقدم للأفراد، بينما تشارك شركات التمويل بحصة أصغر.
كم بلغ حجم التمويل العقاري في أغسطس 2026؟
بلغ التمويل العقاري السكني الجديد للأفراد من المصارف نحو 5,865 مليون ريال، موزعًا بين الفلل والشقق والأراضي.
أما شركات التمويل فقد قدمت نحو 191 مليون ريال خلال الشهر نفسه.
| المؤشر | أغسطس 2026 |
|---|---|
| التمويل الجديد من المصارف | 5,865 مليون ريال |
| التمويل الجديد من شركات التمويل | 191 مليون ريال |
| إجمالي التمويل من الجهتين | نحو 6,056 مليون ريال |
| عدد عقود المصارف الجديدة | نحو 9,810 عقود |
| متوسط التمويل المصرفي للعقد | نحو 598 ألف ريال |
| قيمة تمويل الفلل من المصارف | 3,661 مليون ريال |
| قيمة تمويل الشقق من المصارف | 1,914 مليون ريال |
| قيمة تمويل الأراضي من المصارف | 290 مليون ريال |
ملاحظة: الأرقام بالمليون ريال ما لم يذكر خلاف ذلك، والبيانات لا تشمل مبالغ الفائدة على التمويل. وقد توجد فروق طفيفة ناتجة عن تقريب الأرقام المنشورة.
ولا ينبغي اعتبار إجمالي 6.06 مليار ريال رصيد القروض العقارية القائمة في المملكة؛ فهذا الرقم يخص التمويل السكني الجديد المقدم للأفراد خلال شهر أغسطس فقط.
متوسط التمويل العقاري في السعودية 2026
بلغ متوسط قيمة التمويل العقاري السكني الجديد المقدم للأفراد من المصارف نحو 598 ألف ريال للعقد خلال أغسطس 2026، بانخفاض يقارب 19% مقارنة بمتوسط أغسطس 2025.
وهذا المتوسط من أكثر المؤشرات أهمية، لأنه يساعد على معرفة اتجاه حجم التمويل المعتاد على مستوى السوق، بدل الاكتفاء بمجموع المبالغ التي قدمتها البنوك.
كيف نحسب متوسط التمويل العقاري؟
نحسب المتوسط بقسمة إجمالي قيمة التمويل الجديد على عدد العقود الجديدة خلال الفترة نفسها.
متوسط التمويل = إجمالي قيمة التمويل ÷ عدد العقود
وعند استخدام بيانات أغسطس 2026 التقريبية:
5,865,000,000 ريال ÷ 9,810 عقود = نحو 598 ألف ريال للعقد.
والنتيجة متوسط حسابي على مستوى السوق، وليست مبلغًا معتمدًا لكل متقدم.
هل متوسط 598 ألف ريال هو الحد الأقصى للقرض العقاري؟
لا. متوسط التمويل العقاري لا يساوي الحد الأعلى للتمويل الذي يمكن أن يحصل عليه العميل.
فقد يحصل أحد العملاء على تمويل أقل من المتوسط، بينما يحصل عميل آخر على مبلغ أعلى، وفقًا لعدة عوامل تشمل الدخل والالتزامات المالية وقيمة العقار والدفعة المقدمة وسياسة الجهة الممولة.
كذلك لا يساوي متوسط التمويل سعر المنزل بالكامل؛ لأن سعر العقار قد يشمل جزءًا دفعه المشتري من أمواله الخاصة.
ومن المهم عدم استخدام متوسط 598 ألف ريال باعتباره سعر الفيلا أو الشقة في السعودية، لأن البيانات لا تقيس أسعار العقارات مباشرة.
توزيع التمويل العقاري بين الفلل والشقق والأراضي
توضح إحصائيات أغسطس 2026 أن الفلل استحوذت على أكبر قيمة من التمويل العقاري السكني الجديد للأفراد المقدم من المصارف، تلتها الشقق ثم الأراضي.
| نوع العقار | التمويل في أغسطس 2026 | الحصة التقريبية |
|---|---|---|
| الفلل | 3,661 مليون ريال | 62.4% |
| الشقق | 1,914 مليون ريال | 32.6% |
| الأراضي | 290 مليون ريال | 4.9% |
| الإجمالي | 5,865 مليون ريال | 100% |
وتعني هذه الأرقام أن تمويل الفلل استحوذ على ما يزيد على ثلاثة أخماس القيمة الإجمالية للتمويل المصرفي السكني الجديد خلال أغسطس.
تمويل الفلل في السعودية 2026
بلغت قيمة التمويل الموجه إلى الفلل نحو 3.66 مليار ريال خلال أغسطس 2026، مقابل 3.74 مليار ريال في أغسطس 2025.
وتشير هذه الأرقام إلى استمرار تصدر الفلل من حيث قيمة التمويل الجديد، رغم تراجع المبلغ الموجه إليها مقارنة بالشهر المماثل من العام السابق.
لكن تصدر الفلل في قيمة التمويل لا يثبت وحده أنها الأكثر شراءً من حيث عدد الوحدات؛ إذ إن الجدول الإحصائي يوزع قيمة التمويل بحسب نوع العقار، بينما يعرض عدد العقود إجمالًا.
وقد تؤثر فروق أسعار العقارات ومبالغ التمويل على ترتيب الأنواع من حيث القيمة.
تمويل الشقق في السعودية 2026
بلغت قيمة التمويل العقاري السكني الجديد الموجه إلى الشقق نحو 1.91 مليار ريال خلال أغسطس 2026، مقارنة بنحو 1.76 مليار ريال في أغسطس 2025.
ويشير ذلك إلى ارتفاع القيمة الممولة للشقق على أساس سنوي، في الوقت الذي تراجعت فيه قيمة تمويل الفلل.
وتعد هذه المقارنة مهمة عند متابعة تغير توزيع التمويل بين المنتجات السكنية المختلفة.
لكن لا يجوز استنتاج أن الشقق أصبحت أكثر طلبًا من الفلل في جميع مناطق المملكة؛ لأن الإحصائية الوطنية لا تقدم في هذا الجدول توزيعًا تفصيليًا حسب المدينة أو الحي أو عدد الوحدات المباعة.
تمويل الأراضي السكنية في السعودية 2026
بلغ تمويل الأراضي نحو 290 مليون ريال خلال أغسطس 2026، مقابل 357 مليون ريال في أغسطس 2025.
وجاءت الأراضي في المرتبة الثالثة من حيث قيمة التمويل السكني الجديد المقدم من المصارف.
وهذا لا يعني أن تمويل شراء الأراضي غير متاح، وإنما يوضح أن قيمته ضمن العقود الجديدة كانت أقل من تمويل الفلل والشقق خلال الفترة المذكورة.
كما أن شروط تمويل الأراضي تختلف بين الجهات الممولة والمنتجات العقارية، ولذلك لا يمكن تحديد أهلية العميل أو نسبة التمويل من هذه الإحصائية وحدها.
تطور التمويل العقاري في السعودية خلال 2026
تتيح البيانات الشهرية متابعة التغير في التمويل العقاري السكني الجديد بدل الاكتفاء بمقارنة بداية العام بنهايته.
وحتى أغسطس 2026، أظهرت الأرقام تذبذبًا بين الأشهر، مع استمرار الفلل في صدارة قيمة التمويل المصرفي.
التمويل العقاري الجديد من المصارف شهريًا
| الشهر في 2026 | الفلل | الشقق | الأراضي | الإجمالي التقريبي |
|---|---|---|---|---|
| يناير | 4,079 | 1,699 | 411 | 6,189 |
| فبراير | 3,425 | 1,616 | 330 | 5,371 |
| مارس | 2,614 | 1,293 | 280 | 4,187 |
| أبريل | 4,190 | 1,780 | 356 | 6,326 |
| مايو | 2,761 | 1,277 | 335 | 4,373 |
| يونيو | 3,631 | 1,730 | 341 | 5,702 |
| يوليو | 3,709 | 1,829 | 335 | 5,873 |
| أغسطس | 3,661 | 1,914 | 290 | 5,865 |
جميع القيم بالمليون ريال، والإجماليات ناتجة عن جمع الفئات المنشورة وقد تختلف قليلًا عن الإجمالي الأصلي بسبب التقريب.
ويظهر من الجدول أن التمويل المصرفي لم يتحرك في اتجاه واحد طوال الأشهر الثمانية.
فبعد تسجيل نحو 6.19 مليار ريال في يناير، تراجع خلال فبراير ومارس، ثم ارتفع في أبريل، قبل أن ينخفض في مايو ويعود للارتفاع خلال يونيو ويوليو.
أما أغسطس فسجل مستوى قريبًا للغاية من يوليو، مع اختلاف توزيع التمويل بين أنواع العقارات.
لماذا يتغير حجم التمويل العقاري من شهر إلى آخر؟
لا يمكن الجزم بسبب واحد اعتمادًا على جدول التمويل وحده، لكن قراءة السوق تستلزم النظر إلى عوامل متعددة، منها:
- عدد طلبات التمويل التي تتحول إلى عقود.
- حجم التمويل المطلوب لكل عقار.
- أسعار العقارات المتداولة.
- دخل المتقدمين والتزاماتهم.
- تكاليف التمويل وشروط البنوك.
- المعروض السكني المتاح.
- توقيت إنجاز الصفقات وإبرام العقود.
وهذه عوامل تفسيرية محتملة، وليست أسبابًا أثبتها الجدول الإحصائي لكل ارتفاع أو انخفاض شهري.
لذلك يجب تجنب القول إن انخفاض التمويل في شهر معين حدث بسبب ارتفاع الفائدة أو انخفاض الطلب دون بيانات إضافية تدعم هذا الاستنتاج.
مقارنة التمويل العقاري في 2026 و2025
تساعد المقارنة السنوية على التمييز بين التغير الشهري المؤقت والاتجاه الذي يظهر عند مقارنة الفترة نفسها من عامين مختلفين.
وخلال أغسطس 2026، بقي إجمالي التمويل المصرفي السكني الجديد قريبًا من مستواه في أغسطس 2025، بينما تغير عدد العقود ومتوسط قيمة التمويل.
مقارنة أغسطس 2026 بأغسطس 2025
| المؤشر | أغسطس 2025 | أغسطس 2026 |
|---|---|---|
| تمويل المصارف | 5,860 مليون ريال | 5,865 مليون ريال |
| عدد العقود المصرفية | نحو 7,962 | نحو 9,810 |
| متوسط التمويل للعقد | نحو 736 ألف ريال | نحو 598 ألف ريال |
| تمويل الفلل | 3,741 مليون ريال | 3,661 مليون ريال |
| تمويل الشقق | 1,762 مليون ريال | 1,914 مليون ريال |
| تمويل الأراضي | 357 مليون ريال | 290 مليون ريال |
| تمويل شركات التمويل | 167 مليون ريال | 191 مليون ريال |
وتبرز هنا ملاحظة مهمة: عدد العقود المصرفية ارتفع، رغم أن إجمالي قيمة التمويل بقي شبه مستقر.
وهذا يفسر انخفاض متوسط قيمة التمويل للعقد الواحد.
فإذا توزعت قيمة إجمالية متقاربة على عدد أكبر من العقود، ينخفض المتوسط الحسابي لكل عقد.
ولا يعني ذلك بالضرورة انخفاض أسعار جميع العقارات أو تغير شروط جميع البنوك؛ إذ نحتاج إلى بيانات أخرى قبل تفسير السبب بصورة نهائية.
إحصائيات التمويل العقاري في السعودية خلال السنوات الماضية
لفهم وضع 2026 بصورة أوسع، من المفيد العودة إلى بيانات السنوات السابقة.
وتوضح نشرة ساما الإحصائية التغير في قيمة التمويل العقاري السكني الجديد للأفراد المقدم من المصارف وعدد عقوده خلال الأعوام من 2021 إلى 2025.
| السنة | قيمة التمويل المصرفي الجديد | عدد العقود |
|---|---|---|
| 2021 | 152.54 مليار ريال | 201,481 |
| 2022 | 120.27 مليار ريال | 154,392 |
| 2023 | 77.74 مليار ريال | 102,853 |
| 2024 | 91.06 مليار ريال | 122,302 |
| 2025 | 80.42 مليار ريال | 108,795 |
وتكشف البيانات عن تراجع قيمة التمويل الجديد بين 2021 و2023، ثم ارتفاعها في 2024، قبل أن تتراجع مجددًا في 2025.
لكن هذه الأرقام تخص التمويل الجديد المقدم خلال كل سنة، وليست إجمالي الرصيد القائم للقروض العقارية.
كما أن أرقام 2026 الواردة في هذا المقال تغطي الأشهر المتاحة حتى أغسطس فقط، ولذلك لا يصح مقارنتها مباشرة بإجمالي سنة 2025 الكاملة باعتبارهما فترتين متساويتين.
التمويل العقاري من البنوك مقابل شركات التمويل
من الأخطاء الشائعة جمع كل الأرقام العقارية في مؤشر واحد دون تحديد الجهة الممولة.
فالبنك المركزي السعودي ينشر بيانات منفصلة عن التمويل العقاري السكني الجديد للأفراد المقدم من المصارف، وبيانات أخرى عن التمويل المقدم من شركات التمويل.
وهذا الفصل ضروري لمعرفة مساهمة كل قطاع.
إحصائيات شركات التمويل العقاري في السعودية 2026
بلغ التمويل العقاري السكني الجديد للأفراد من شركات التمويل نحو 191 مليون ريال خلال أغسطس 2026، بارتفاع يقارب 14% مقارنة بأغسطس 2025.
وتوضح البيانات الشهرية التطور التالي:
| الشهر | شركات التمويل 2025 | شركات التمويل 2026 |
|---|---|---|
| يناير | 224 | 176 |
| فبراير | 198 | 241 |
| مارس | 197 | 168 |
| أبريل | 214 | 265 |
| مايو | 191 | 188 |
| يونيو | 169 | 259 |
| يوليو | 185 | 267 |
| أغسطس | 167 | 191 |
القيم بالمليون ريال.
ويظهر من المقارنة أن شركات التمويل سجلت نموًا سنويًا في بعض الأشهر وتراجعًا في أشهر أخرى.
فعلى سبيل المثال، ارتفع التمويل خلال يوليو 2026 إلى 267 مليون ريال مقابل 185 مليون ريال في يوليو 2025، ثم سجل 191 مليون ريال خلال أغسطس مقابل 167 مليون ريال قبل عام.
لكن هذه الأرقام لا تعني أن شركات التمويل أصبحت تقدم شروطًا أفضل أو نسب ربح أقل من المصارف.
فالمقارنة بين تكلفة التمويل لدى الجهتين تحتاج إلى عروض فعلية تشمل APR والرسوم والمدة وشروط العميل.
هل البنوك تقدم تمويلًا عقاريًا أكثر من شركات التمويل؟
نعم، من حيث القيمة الإجمالية للتمويل السكني الجديد للأفراد خلال أغسطس 2026.
فقد قدمت المصارف نحو 5.87 مليار ريال، مقابل 191 مليون ريال من شركات التمويل.
وهذا يعني أن المصارف استحوذت على نحو 96.8% من القيمة المجمعة للتمويل الجديد من الجهتين خلال الشهر، مقابل نحو 3.2% لشركات التمويل.
لكن اختلاف الحصة السوقية لا يحدد بمفرده الجهة الأفضل لكل عميل.
ما الفرق بين حجم التمويل العقاري وعدد العقود؟
حجم التمويل العقاري هو مجموع المبالغ التي قدمتها الجهات الممولة خلال فترة محددة.
أما عدد العقود فهو عدد عقود التمويل الجديدة المسجلة خلال الفترة نفسها.
وقد يتحرك المؤشران في اتجاهين مختلفين.
فعلى سبيل المثال، إذا ارتفع عدد العقود بينما بقي إجمالي التمويل قريبًا من مستواه السابق، فإن متوسط قيمة التمويل للعقد ينخفض.
وهذا ما تساعدنا بيانات أغسطس 2026 على ملاحظته عند مقارنتها بأغسطس 2025.
هل كل عقد تمويل يعني عقارًا واحدًا؟
لا ينبغي افتراض تطابق عدد عقود التمويل مع عدد الوحدات العقارية المباعة دون الرجوع إلى تعريف المؤشر ومصادر بيانات الصفقات.
فالإحصائية هنا تقيس عقود التمويل، بينما إحصاءات التداول العقاري تقيس معاملات أو صفقات وفق منهجية مختلفة.
ولهذا لا نستخدم عدد عقود التمويل لإعلان عدد المنازل المباعة في المملكة.
الفرق بين التمويل العقاري الجديد والقروض العقارية القائمة
تظهر في إحصاءات ساما مؤشرات أخرى بعنوان القروض العقارية من المصارف والقروض العقارية من شركات التمويل.
ويجب عدم الخلط بينها وبين مؤشر التمويل السكني الجديد للأفراد.
فالتمويل الجديد يقيس التدفقات التمويلية خلال شهر أو ربع سنة أو سنة.
أما رصيد القروض العقارية القائمة فيعكس المبالغ القائمة في تاريخ معين وفق التعريف الإحصائي المستخدم.
ويمكن توضيح الفرق بالمثال التالي:
إذا قدم بنك تمويلًا عقاريًا جديدًا بقيمة مليون ريال خلال شهر، فإن هذه القيمة تدخل ضمن التمويل الجديد لذلك الشهر.
لكن رصيد محفظة القروض العقارية لدى البنك يتأثر كذلك بالسداد والتحصيل والتمويلات السابقة والتغيرات الأخرى.
ولهذا لا يمكن الحصول على رصيد القروض القائمة بمجرد جمع التمويلات الجديدة دون مراعاة تلك التغيرات.
هل ارتفاع التمويل العقاري يعني ارتفاع أسعار المنازل؟
ليس بالضرورة.
فارتفاع قيمة التمويل قد يرتبط بزيادة عدد العقود أو ارتفاع متوسط المبلغ الممول أو تغير توزيع التمويلات بين الفلل والشقق والأراضي.
كذلك قد تتغير نسبة التمويل إلى قيمة العقار، أو تختلف طبيعة الوحدات الممولة.
ولذلك لا تكفي بيانات التمويل وحدها لإثبات ارتفاع أو انخفاض أسعار المنازل.
وعند تحليل أسعار العقارات يجب الرجوع أيضًا إلى بيانات الصفقات والمؤشرات العقارية الصادرة عن الجهات الرسمية المختصة، مع تحديد المدينة والفترة ونوع العقار.
هل انخفاض متوسط التمويل العقاري خبر جيد للمشترين؟
لا يمكن وصفه بأنه خبر جيد أو سيئ لجميع المشترين اعتمادًا على المتوسط وحده.
فانخفاض المتوسط قد ينتج عن تمويل عدد أكبر من العقارات منخفضة القيمة نسبيًا، أو تغير توزيع العقارات الممولة، أو اختلاف نسب التمويل، أو عوامل أخرى.
وقد يستفيد بعض المشترين من انخفاض المبلغ المطلوب لشراء عقار مناسب، لكن انخفاض متوسط التمويل لا يثبت أن تكلفة شراء المسكن أصبحت أقل للجميع.
كذلك فإن تكلفة القرض لا تتحدد بالمبلغ فقط، وإنما تتأثر بمدة السداد وAPR والرسوم وأي تكاليف مرتبطة بالتمويل.
كيف تؤثر أسعار الفائدة في التمويل العقاري بالسعودية؟
قد تؤثر أسعار الفائدة المرجعية وتكلفة الأموال في تسعير التمويل العقاري، لكن العلاقة تختلف بحسب نوع المنتج وشروط العقد.
فالتمويل ذو التكلفة الثابتة يختلف عن التمويل المرتبط بمؤشر متغير.
كما أن معدل النسبة السنوي APR الذي يظهر في العرض التمويلي يتأثر بعوامل أخرى، منها مدة التمويل والرسوم وطريقة احتساب التكلفة.
ولهذا لا يمكن استخدام ارتفاع أو انخفاض التمويل العقاري الجديد في شهر واحد لإثبات أن البنوك رفعت أو خفضت نسب التمويل.
ومن الضروري الفصل بين:
- بيانات حجم التمويل الصادرة عن ساما.
- الأسعار المعلنة للمنتجات التمويلية.
- تكلفة التمويل الفعلية في عرض العميل.
- حركة أسعار الفائدة المرجعية.
كل مؤشر يجيب عن سؤال مختلف.
كيف يستفيد الباحث عن قرض عقاري من إحصائيات ساما؟
تفيد إحصائيات التمويل العقاري في فهم اتجاه السوق، لكنها لا تغني عن مقارنة العروض التمويلية.
فالشخص الذي يبحث عن تمويل لشراء شقة يستطيع معرفة حجم التمويل الموجه إلى الشقق، ومقارنته بتمويل الفلل والأراضي، لكنه لا يستطيع استخراج نسبة ربح البنك أو قيمة قسطه الشخصي من هذه الأرقام.
وللحصول على صورة أوضح قبل اختيار التمويل، ينبغي مراجعة مبلغ التمويل المناسب، والدفعة المقدمة، وAPR، وإجمالي تكلفة التمويل، والمدة، والالتزامات الحالية، وشروط السداد المبكر.
كذلك يجب التأكد من أن العقار نفسه مستوفٍ لشروط الجهة الممولة، وأن العرض يناسب قدرة العميل المالية على المدى الطويل.
ما الذي تخبرنا به إحصائيات التمويل العقاري عن السوق السعودي؟
يمكن استخلاص عدة ملاحظات من الأرقام المتاحة حتى أغسطس 2026.
أولًا، المصارف تستحوذ على النصيب الأكبر من قيمة التمويل السكني الجديد للأفراد مقارنة بشركات التمويل.
ثانيًا، الفلل ما زالت تتصدر قيمة التمويل المصرفي، تليها الشقق ثم الأراضي.
ثالثًا، متوسط التمويل للعقد في أغسطس 2026 أقل من نظيره في أغسطس 2025، رغم أن قيمة التمويل الإجمالية كانت متقاربة.
رابعًا، تغيرت قيمة التمويل من شهر إلى آخر خلال 2026، ما يجعل الاعتماد على شهر واحد غير كافٍ لتحديد اتجاه السوق طوال العام.
خامسًا، شركات التمويل سجلت نموًا سنويًا في أغسطس، لكنها ما زالت تقدم حصة صغيرة من إجمالي التمويل الجديد مقارنة بالمصارف.
وهذه الملاحظات تساعد على وصف السوق، لكنها لا تكفي وحدها للتنبؤ بأسعار العقارات أو تحديد اتجاه الفائدة مستقبلًا.
كيف نتابع أحدث إحصائيات التمويل العقاري في السعودية؟
المصدر الأساسي هو البنك المركزي السعودي «ساما» من خلال النشرة الإحصائية الشهرية والتقارير الإحصائية.
وعند صدور بيانات شهر جديد، ينبغي تحديث المؤشرات التالية:
| المؤشر | المطلوب متابعته |
|---|---|
| إجمالي التمويل المصرفي الجديد | القيمة بالمليون ريال |
| عدد العقود المصرفية | العدد خلال الشهر |
| متوسط التمويل | القيمة ÷ عدد العقود |
| تمويل الفلل | القيمة والحصة |
| تمويل الشقق | القيمة والحصة |
| تمويل الأراضي | القيمة والحصة |
| تمويل شركات التمويل | القيمة الشهرية |
| المقارنة السنوية | الشهر نفسه من العام السابق |
| المقارنة الشهرية | الشهر السابق |
| آخر فترة إحصائية | الشهر والسنة بوضوح |
ومن المهم عدم استبدال بيانات أغسطس ببيانات سبتمبر أو أكتوبر قبل صدورها والتحقق منها.
كما ينبغي الانتباه إلى أن تاريخ نشر النشرة قد يختلف عن الشهر الذي تغطيه الأرقام.
الأسئلة الشائعة عن إحصائيات التمويل العقاري في السعودية 2026
كم بلغ حجم التمويل العقاري في السعودية 2026؟
بلغ التمويل العقاري السكني الجديد للأفراد نحو 5.87 مليار ريال من المصارف و191 مليون ريال من شركات التمويل خلال أغسطس 2026، بإجمالي يقارب 6.06 مليار ريال للجهتين.
ما أحدث إحصائيات التمويل العقاري في السعودية؟
أحدث فترة شهرية أمكن التحقق من تفاصيلها عند إعداد المقال هي أغسطس 2026، وتشمل قيمة التمويل وعدد العقود وتوزيع التمويل بين الفلل والشقق والأراضي.
كم متوسط التمويل العقاري في السعودية 2026؟
بلغ متوسط التمويل العقاري السكني الجديد للأفراد من المصارف نحو 598 ألف ريال للعقد خلال أغسطس 2026.
هل متوسط التمويل العقاري هو مبلغ القرض المتاح لكل شخص؟
لا. المتوسط مؤشر إحصائي، أما المبلغ المتاح للعميل فيعتمد على أهليته ودخله والتزاماته وقيمة العقار وشروط الجهة الممولة.
كم عدد عقود التمويل العقاري الجديدة؟
بلغ عدد العقود الجديدة المبرمة بين المصارف والأفراد نحو 9.81 ألف عقد خلال أغسطس 2026.
ما أكثر العقارات حصولًا على التمويل؟
استحوذت الفلل على أكبر قيمة من التمويل المصرفي السكني الجديد خلال أغسطس 2026، بنحو 3.66 مليار ريال، تلتها الشقق بنحو 1.91 مليار ريال.
كم بلغ تمويل الشقق في السعودية؟
بلغ نحو 1,914 مليون ريال من المصارف خلال أغسطس 2026.
كم بلغ تمويل الأراضي السكنية؟
بلغ نحو 290 مليون ريال من المصارف خلال أغسطس 2026.
هل التمويل العقاري في السعودية يرتفع أم ينخفض؟
يختلف الاتجاه بحسب الفترة والمؤشر. ففي أغسطس 2026 استقرت قيمة التمويل المصرفي تقريبًا مقارنة بأغسطس 2025، بينما ارتفع عدد العقود وانخفض متوسط التمويل للعقد.
هل تشمل إحصائيات ساما البنوك وشركات التمويل؟
نعم، تنشر ساما بيانات للقطاعين، لكن في جداول منفصلة ينبغي عدم الخلط بينها.
هل تشمل قيمة التمويل العقاري فوائد القروض؟
توضح النشرات الإحصائية أن بيانات التمويل الجديد لا تشمل مبلغ الفائدة على التمويل.
هل يمكن معرفة أسعار العقارات من إحصائيات التمويل؟
لا بصورة مباشرة. إحصائيات التمويل تقيس المبالغ والعقود التمويلية، بينما تتطلب متابعة أسعار العقارات الرجوع إلى مؤشرات الأسعار والصفقات العقارية.
هل يمكن معرفة أفضل بنك عقاري من بيانات ساما؟
لا. إحصائيات السوق لا تقارن عروض البنوك الفردية من حيث APR والرسوم وشروط الأهلية، ولذلك يلزم الرجوع إلى العروض الرسمية لكل بنك.
تكشف إحصائيات التمويل العقاري في السعودية 2026 عن استمرار النشاط التمويلي السكني للأفراد مع تغيرات واضحة في متوسط قيمة التمويل وتوزيعه بين أنواع العقارات. وخلال أغسطس 2026، بلغ التمويل المصرفي السكني الجديد نحو 5.87 مليار ريال، وسجلت شركات التمويل نحو 191 مليون ريال، بينما بلغ متوسط التمويل المصرفي للعقد نحو 598 ألف ريال.
واستحوذت الفلل على الحصة الأكبر من قيمة التمويل المصرفي، تلتها الشقق ثم الأراضي. كما ارتفع عدد العقود مقارنة بأغسطس 2025، رغم بقاء قيمة التمويل الإجمالية عند مستوى قريب من العام السابق. وتؤكد هذه البيانات أهمية قراءة السوق عبر ثلاثة مؤشرات معًا: حجم التمويل، وعدد العقود، ومتوسط التمويل، مع الفصل بين المصارف وشركات التمويل.
ويظل البنك المركزي السعودي المصدر الأساسي لتحديث الأرقام شهريًا، دون اعتبار المتوسطات الإحصائية عروضًا تمويلية أو مبالغ مضمونة للعملاء.
المصادر
- البنك المركزي السعودي | النشرة الإحصائية الشهرية
- البنك المركزي السعودي | التقرير الإحصائي التفاعلي
- البنك المركزي السعودي | النشرة الإحصائية لشهر مارس 2026
- الهيئة العامة للعقار | تقرير أداء القطاع العقاري
تنبيه: المعلومات لأغراض توضيحية ولا تمثل موافقة تمويلية أو توصية بالحصول على قرض. قد تتغير الأسعار والشروط، لذلك يجب التحقق من البنك أو الجهة الرسمية قبل التقديم.