
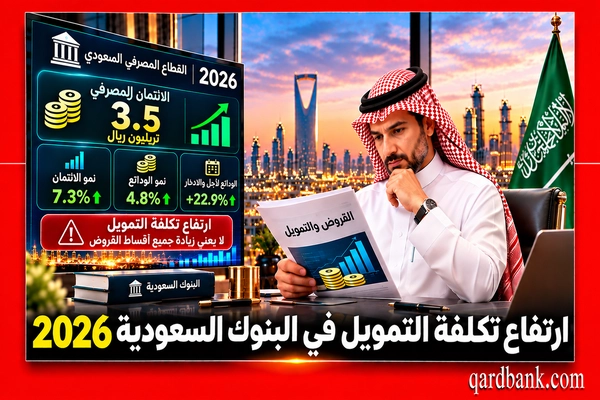
ارتفاع تكلفة التمويل في البنوك السعودية 2026 أصبح من أبرز التطورات التي تشهدها السوق المصرفية، مع زيادة المنافسة على الودائع واستمرار نمو الطلب على القروض من الأفراد والشركات. وأظهرت البيانات المصرفية خلال الربع الثالث من العام ارتفاع الاعتماد على الودائع مرتفعة التكلفة ومصادر التمويل البديلة، بالتزامن مع ضغوط على هوامش الربحية لدى بعض البنوك. وتثير هذه التطورات تساؤلات حول تأثيرها على أسعار التمويل الشخصي، ومدى إمكانية ارتفاع تكلفة القروض الجديدة، وما إذا كانت الأقساط الحالية ستتأثر بتغير ظروف السيولة.
أسباب ارتفاع تكلفة التمويل في البنوك السعودية 2026
يرتبط ارتفاع تكلفة التمويل في البنوك السعودية خلال 2026 بتغير العلاقة بين نمو القروض ونمو الودائع، إلى جانب التحول في أنواع الأموال التي تعتمد عليها المؤسسات المصرفية لتمويل أنشطتها. فالبنوك تحتاج إلى موارد مالية مستقرة لتقديم القروض، وتختلف تكلفة هذه الموارد بحسب مصدرها ومدتها والعائد الذي يحصل عليه أصحابها.
وأظهرت بيانات سبتمبر 2026 وصول الائتمان المصرفي إلى نحو 3.5 تريليون ريال، بزيادة سنوية بلغت 7.3%، بينما ارتفعت الودائع بنسبة 4.8% إلى نحو 3.1 تريليون ريال. ويعني ذلك أن القروض نمت بوتيرة أسرع من الودائع، ما زاد أهمية إدارة السيولة وتوفير مصادر تمويل إضافية.
ولا تعني هذه الأرقام أن البنوك السعودية تعاني نقصًا حادًا في السيولة، وإنما تشير إلى ارتفاع تكلفة المحافظة على الموارد المالية وجذب ودائع جديدة. ويختلف حجم هذه الضغوط بين البنوك بحسب قاعدة عملائها، وحصتها من الودائع الجارية، وقدرتها على الوصول إلى أسواق التمويل.
كيف أدى نمو القروض إلى زيادة احتياجات البنوك للسيولة؟
شهد القطاع المصرفي السعودي استمرار الطلب على الائتمان خلال 2026، مدفوعًا بتمويل الشركات والمشروعات الاقتصادية والاحتياجات التمويلية للأفراد. وكلما توسعت البنوك في منح القروض، احتاجت إلى موارد مالية تتناسب مع حجم التزاماتها وآجال استحقاق التمويلات القائمة.
وبحسب تقرير القطاع المصرفي الصادر عن العربي المالية في نوفمبر 2026، بلغ صافي الزيادة الشهرية في الائتمان نحو 35.9 مليار ريال خلال سبتمبر، وهي أعلى زيادة شهرية خلال 16 شهرًا. وفي المقابل، تراجعت الودائع بنسبة 0.1% على أساس شهري، لتسجل الانخفاض الشهري الثالث على التوالي.
وتدفع هذه الفجوة البنوك إلى زيادة المنافسة على جذب الأموال، سواء من العملاء الأفراد أو الشركات أو المؤسسات الحكومية. وقد يترتب على ذلك ارتفاع العوائد المدفوعة على بعض الودائع، بما يرفع متوسط تكلفة الأموال المستخدمة في تمويل القروض.
لماذا أصبحت الودائع لأجل أكثر تكلفة على البنوك؟
تختلف تكلفة الودائع المصرفية بحسب نوع الحساب والعائد المرتبط به. فالودائع تحت الطلب، ومنها الحسابات الجارية، تمثل عادة مصدرًا أقل تكلفة من الودائع لأجل التي يحصل أصحابها على عوائد مقابل الاحتفاظ بأموالهم لفترة محددة.
وخلال سبتمبر 2026، ارتفعت الودائع لأجل والادخار بنحو 22.9% على أساس سنوي، بينما انخفضت الودائع تحت الطلب بنحو 4.9%. ونتيجة لذلك، ارتفعت حصة الودائع لأجل والادخار إلى نحو 46.1% من إجمالي الودائع، مقابل نحو 39.3% قبل عام.
ويؤدي هذا التحول إلى ارتفاع متوسط تكلفة الأموال حتى عندما يستمر إجمالي الودائع في النمو. فزيادة الودائع مرتفعة العائد قد تساعد البنك على تأمين السيولة، لكنها في الوقت نفسه ترفع المصروفات المرتبطة بالحصول على هذه الأموال.
ما دور الصكوك والسندات في تمويل البنوك السعودية؟
تلجأ البنوك إلى أسواق الدين للحصول على مصادر تمويل إضافية عندما تحتاج إلى تنويع مواردها المالية. وتشمل هذه الأدوات إصدار الصكوك والسندات والاقتراض من المؤسسات المالية، إلى جانب الحصول على تمويلات طويلة الأجل تتناسب مع طبيعة الأصول التي تمولها.
وتساعد هذه الأدوات على تقليل الاعتماد على الودائع قصيرة الأجل، كما تتيح للبنوك توزيع آجال استحقاق التزاماتها بصورة أكثر توازنًا. لكن تكلفة التمويل عبر الأسواق المالية تتأثر بأسعار الفائدة العالمية والتصنيف الائتماني للبنك وظروف السوق وقت الإصدار.
ولا يُعد الاعتماد على الصكوك والسندات مؤشرًا سلبيًا في حد ذاته، إذ يمكن أن يمثل جزءًا من الإدارة المالية السليمة. وتظهر المشكلة عندما ترتفع تكلفة هذه المصادر بصورة تؤثر على هوامش الربحية أو قدرة البنك على تقديم أسعار تنافسية للقروض الجديدة.
مؤشرات تكلفة التمويل في البنوك السعودية خلال 2026
تكشف بيانات القطاع المصرفي السعودي عن تغيرات مهمة في نمو القروض والودائع وهيكل مصادر الأموال. وتساعد مقارنة هذه المؤشرات على فهم أسباب ارتفاع تكلفة التمويل، دون الخلط بينها وبين معدلات الربح التي يدفعها العملاء على القروض الشخصية.
| المؤشر | البيانات |
|---|---|
| إجمالي الائتمان المصرفي في سبتمبر 2026 | نحو 3.5 تريليون ريال |
| نمو الائتمان السنوي | 7.3% |
| إجمالي الودائع المصرفية | نحو 3.1 تريليون ريال |
| نمو الودائع السنوي | 4.8% |
| نمو الودائع لأجل والادخار | 22.9% |
| تغير الودائع تحت الطلب | انخفاض 4.9% |
| حصة الودائع لأجل والادخار | 46.1% |
| نسبة القروض إلى الودائع وفق المقياس الإجمالي غير التنظيمي | 113.8% |
| معدل سايبور لثلاثة أشهر بنهاية سبتمبر | نحو 5.54% |
توضح البيانات أن نمو الائتمان تجاوز نمو الودائع خلال سبتمبر 2026، بالتزامن مع انتقال جزء من الأموال إلى منتجات ادخارية أعلى تكلفة على البنوك. ويعكس ارتفاع نسبة القروض إلى الودائع وفق المقياس الإجمالي زيادة استخدام الموارد المتاحة في الإقراض، لكنه لا يمثل مخالفة تلقائية للمتطلبات التنظيمية.
ويجب التمييز بين نسبة القروض إلى الودائع المحسوبة من إجمالي الأرصدة والنسبة المعدلة وفق تعليمات البنك المركزي السعودي، لأن المقياسين يستخدمان منهجيتين مختلفتين. ولذلك لا يصح الاستنتاج من تجاوز النسبة الإجمالية 100% أن البنك تجاوز الحدود التنظيمية المقررة.
كما أن معدل سايبور يمثل مؤشرًا مهمًا لتكلفة التمويل بين البنوك، لكنه لا يعادل معدل النسبة السنوي للتمويل الشخصي. فالمنتجات المقدمة للعملاء تتضمن عناصر تسعير أخرى، منها مخاطر الائتمان والمصاريف التشغيلية ومدة التمويل.
تأثير ارتفاع تكلفة التمويل على القروض الشخصية في السعودية
قد يؤدي ارتفاع تكلفة الأموال إلى زيادة الضغوط على تسعير القروض الشخصية الجديدة، لأن البنوك تسعى إلى تحقيق توازن بين تكلفة الموارد المستخدمة في الإقراض والعائد المتوقع من التمويلات الممنوحة للعملاء.
لكن انتقال هذه التكلفة إلى المقترضين ليس تلقائيًا. فقد تؤدي المنافسة بين البنوك إلى الحد من الزيادات، خصوصًا عند استهداف العملاء أصحاب الرواتب المرتفعة أو السجلات الائتمانية الجيدة. كما قد تختلف أسعار التمويل بحسب جهة العمل ومدة السداد والمبلغ المطلوب.
وللتعرف على الفروق بين العروض المتاحة، يمكن الاطلاع على مقارنة أقل نسبة تمويل شخصي في البنوك السعودية 2026، مع ضرورة مراجعة الأسعار الرسمية الحالية قبل التقديم، لأن معدلات النسبة السنوية قد تتغير بحسب سياسة كل بنك والبيانات المالية للعميل.
هل ارتفعت فوائد القروض الشخصية بالفعل خلال 2026؟
تؤكد البيانات ارتفاع تكلفة بعض مصادر الأموال لدى البنوك السعودية، لكنها لا تكفي وحدها لإثبات ارتفاع أسعار جميع القروض الشخصية خلال 2026. فهناك اختلاف بين تكلفة التمويل على مستوى القطاع المصرفي وبين الأسعار الفعلية التي تقدمها البنوك للعملاء.
وقد يرفع بنك معين معدلات التمويل لبعض الفئات، بينما يحافظ بنك آخر على عروض تنافسية أو يقدم أسعارًا خاصة لعملاء تحويل الرواتب. لذلك فإن الحكم على اتجاه فوائد القروض الشخصية يتطلب مقارنة معدلات النسبة السنوية المعلنة لنفس المبلغ والمدة والخصائص الائتمانية.
ومن المهم أيضًا عدم الاعتماد على العبارات التسويقية التي تذكر معدل ربح منخفضًا دون توضيح إجمالي التكلفة. فمعدل النسبة السنوي يوفر أساسًا أكثر ملاءمة للمقارنة، لأنه يعكس تكلفة التمويل وفق منهجية تشمل عناصر التكلفة المعتمدة في احتسابه.
هل تتأثر أقساط القروض الشخصية الحالية؟
لا يؤدي ارتفاع تكلفة الأموال لدى البنك تلقائيًا إلى زيادة أقساط التمويل الشخصي القائم. فإذا كان العقد يعتمد على معدل ربح ثابت وجدول سداد محدد، فإن الأقساط تظل خاضعة للشروط المتفق عليها بين البنك والعميل.
أما إذا كان المنتج التمويلي يعتمد على معدل متغير، فقد تتغير تكلفة التمويل وفقًا للمؤشر المرجعي وآلية إعادة التسعير المحددة في العقد. ولذلك يجب التحقق من نوع معدل الربح قبل افتراض أن ارتفاع تكلفة السيولة سيؤدي إلى زيادة القسط الشهري.
وتختلف هذه الحالة عن طلب تمويل جديد أو إعادة تمويل قائم، لأن العملية الجديدة قد تخضع للأسعار المتاحة وقت الموافقة عليها. ولهذا ينبغي مراجعة إجمالي الالتزامات وليس قيمة القسط وحدها عند دراسة أي عرض جديد.
هل تختلف أسعار التمويل بين الراجحي والأهلي والرياض؟
تختلف أسعار التمويل الشخصي بين البنوك السعودية نتيجة اختلاف تكلفة الأموال وسياسات إدارة المخاطر والمنتجات المتاحة والفئات المستهدفة. وقد يقدم بنك معدلًا تنافسيًا لعملاء تحويل الرواتب، بينما يوفر بنك آخر شروطًا مختلفة بحسب جهة العمل أو مدة التمويل.
ولا يمكن اعتبار ارتفاع تكلفة الأموال في القطاع المصرفي دليلًا على أن جميع البنوك ستزيد معدلات التمويل بالنسبة نفسها. فالبنوك التي تمتلك قاعدة واسعة من الودائع منخفضة التكلفة قد تكون أكثر قدرة على استيعاب بعض الضغوط مقارنة بالمؤسسات التي تعتمد بدرجة أكبر على مصادر التمويل مرتفعة التكلفة.
وعند مقارنة عروض الراجحي والأهلي والرياض وغيرها من البنوك، ينبغي استخدام معدل النسبة السنوي وإجمالي مبلغ السداد والرسوم المطبقة، مع التأكد من أن العروض تخص الفترة الحالية وليست حملات ترويجية انتهت صلاحيتها.
تأثير ارتفاع تكلفة التمويل على شراء المديونية وإعادة التمويل
قد يؤثر ارتفاع تكلفة السيولة على عروض شراء المديونية، لأن البنك الذي يتولى سداد التزامات العميل لدى جهة تمويل أخرى يحتاج إلى تسعير التمويل الجديد بما يتناسب مع تكلفة أمواله والمخاطر المرتبطة بالعميل.
ومع ذلك، تظل المنافسة على استقطاب العملاء عاملًا مهمًا في تحديد الأسعار. فقد تقدم بعض البنوك عروضًا خاصة لنقل المديونية، خصوصًا للعملاء الذين يتمتعون بدخل منتظم وسجل ائتماني جيد والتزامات تتناسب مع قدرتهم على السداد.
ويمكن مراجعة مقارنة أقل نسبة شراء مديونية 2026 من البنوك السعودية للتعرف على العوامل التي ينبغي مراعاتها عند مقارنة عروض نقل الالتزامات، مع ضرورة طلب عرض حديث ومكتوب من البنك قبل اتخاذ القرار.
هل يصبح شراء المديونية أقل جدوى عند ارتفاع التكلفة؟
تعتمد جدوى شراء المديونية على إجمالي تكلفة التمويل الجديد مقارنة بالتمويل القائم، وليس على انخفاض القسط الشهري وحده. فقد ينخفض القسط نتيجة تمديد مدة السداد، بينما يرتفع مجموع المبالغ التي يدفعها العميل طوال فترة التمويل.
ولهذا ينبغي حساب الرصيد المطلوب سداده، وتكلفة السداد المبكر إن وجدت وفق العقد والأنظمة المعمول بها، والرسوم المرتبطة بالتمويل الجديد، وإجمالي الأقساط المتبقية بعد نقل المديونية.
وقد يكون نقل المديونية مناسبًا عندما يوفر تكلفة إجمالية أقل أو شروطًا أكثر ملاءمة لاحتياجات العميل. أما إذا كانت التكلفة الجديدة أعلى، فينبغي تقييم الفائدة الفعلية من العملية قبل الموافقة عليها.
ما تأثير ارتفاع التكلفة على التمويل العقاري؟
يختلف التمويل العقاري عن التمويل الشخصي من حيث مدة السداد وطبيعة الضمانات وحجم المبلغ، ولذلك قد تكون إدارة تكلفة الأموال طويلة الأجل أكثر أهمية عند تسعير المنتجات العقارية.
وقد تؤثر التغيرات في تكلفة السيولة على العروض العقارية الجديدة، لكن تأثيرها يعتمد على نوع معدل الربح وبرامج الدعم المتاحة وسياسات البنك. ولا يمكن افتراض أن ارتفاع تكلفة التمويل المصرفي سيؤدي بالضرورة إلى زيادة أقساط جميع المستفيدين من التمويل العقاري.
ولمن يفكر في نقل قرض عقاري قائم، يوضح مقال شراء مديونية قرض عقاري مدعوم من البنوك السعودية بعض الجوانب التي ينبغي مراجعتها، مع ضرورة التأكد من الشروط الحالية للتمويل المدعوم لدى البنك والجهات المختصة.
كيف يؤثر ارتفاع تكلفة الأموال على أرباح البنوك السعودية؟
يؤثر ارتفاع تكلفة التمويل على أرباح البنوك من خلال الفرق بين العوائد التي تحققها من القروض والاستثمارات والتكلفة التي تتحملها للحصول على الأموال. ويُعد صافي هامش التمويل من المؤشرات المستخدمة لتقييم قدرة البنك على تحقيق عائد من الأصول المدرة للدخل.
وعندما ترتفع تكلفة الودائع بصورة أسرع من العوائد المحققة من القروض، فقد تتعرض الهوامش للانخفاض. ويزداد هذا التأثير عندما تمتلك البنوك محافظ كبيرة من التمويلات ثابتة العائد، بينما تتغير تكلفة بعض مصادر الأموال بوتيرة أسرع.
لكن تأثير هذه الضغوط لا يكون متماثلًا بين البنوك. فبعض المؤسسات قد تعوض ارتفاع التكلفة من خلال نمو حجم التمويلات أو زيادة الإيرادات الأخرى أو تحسين كفاءة المصروفات، بينما تواجه مؤسسات أخرى تحديات أكبر في المحافظة على هوامشها.
ماذا تكشف نتائج البنك السعودي للاستثمار عن هوامش التمويل؟
أظهرت البيانات المالية للبنك السعودي للاستثمار خلال الأشهر التسعة الأولى من 2026 انخفاض صافي هامش التمويل إلى نحو 2.15%، مقارنة بنحو 2.31% خلال الفترة المقارنة، بتراجع قدره 16 نقطة أساس.
وفي الوقت نفسه، ارتفعت القروض والسلف لدى البنك إلى نحو 119 مليار ريال بنهاية الربع الثالث، مقابل 112.1 مليار ريال بنهاية 2025. كما وصلت ودائع العملاء إلى نحو 120.8 مليار ريال، مقارنة بنحو 109.6 مليار ريال بنهاية العام السابق.
وتوضح هذه البيانات إمكانية نمو القروض والودائع بالتزامن مع انخفاض هامش التمويل. لكنها لا تثبت أن ارتفاع تكلفة الودائع هو السبب الوحيد لتراجع الهامش، إذ تتداخل عوامل أخرى تشمل عوائد الأصول وهيكل التمويلات وظروف التسعير.
هل تواجه جميع البنوك السعودية الضغوط نفسها؟
لا تواجه جميع البنوك المستوى نفسه من الضغوط، لأن تكلفة التمويل تتأثر بتكوين الودائع وحجم البنك وانتشاره وقدرته على جذب العملاء ومصادر الأموال البديلة المتاحة له.
فعلى سبيل المثال، أعلن البنك السعودي الفرنسي في نتائجه للأشهر التسعة الأولى من 2026 ارتفاع القروض والسلف بنسبة 7% سنويًا إلى 230.4 مليار ريال، بينما ارتفعت ودائع العملاء بنسبة 9% إلى 203.2 مليار ريال.
وفي المقابل، انخفض صافي هامش الفائدة لدى البنك بمقدار 5 نقاط أساس إلى نحو 3.01%. وتوضح هذه النتائج أن نمو الودائع بمعدل أعلى من القروض لا يمنع بالضرورة تعرض الهوامش للضغط، لأن تكلفة الودائع وتركيبتها تمثلان عاملين مهمين إلى جانب حجمها.
كيف يمكن للمقترضين التعامل مع تغير تكلفة التمويل؟
يحتاج الأفراد الراغبون في الحصول على قرض شخصي إلى تقييم العروض المصرفية على أساس التكلفة الكاملة، خصوصًا عندما تشهد السوق تغيرات في أسعار الفائدة أو تكلفة السيولة.
وتبدأ المقارنة بمراجعة معدل النسبة السنوي، ثم تحديد إجمالي المبلغ الذي سيدفعه العميل طوال مدة التمويل، مع مراعاة الرسوم وشروط السداد المبكر ونوع معدل الربح.
كما ينبغي تجنب زيادة مبلغ التمويل عن الحاجة الفعلية، لأن الحصول على قرض أكبر أو تمديد مدة السداد قد يؤدي إلى زيادة التكلفة الإجمالية حتى لو بدا القسط الشهري مناسبًا.
ما المؤشرات التي ينبغي متابعتها قبل طلب قرض شخصي؟
يُعد معدل النسبة السنوي من أهم المؤشرات التي ينبغي مراجعتها، لأنه يساعد على مقارنة عروض التمويل وفق تكلفة أكثر شمولًا من معدل الربح الاسمي وحده.
ومن المفيد كذلك متابعة تغيرات أسعار الفائدة المرجعية والبيانات المصرفية التي ينشرها البنك المركزي السعودي، مع إدراك أن تحركات هذه المؤشرات لا تنتقل بالضرورة إلى أسعار القروض الشخصية بصورة فورية أو متساوية.
ويظل العرض الرسمي الصادر من البنك بعد دراسة بيانات العميل هو المرجع الأساسي لتحديد التكلفة الفعلية، لأن الأسعار الإرشادية المنشورة قد تختلف عن الشروط النهائية للموافقة على التمويل.
هل الأفضل انتظار انخفاض تكلفة التمويل؟
لا توجد إجابة واحدة تناسب جميع المقترضين، لأن قرار الانتظار يعتمد على الحاجة إلى التمويل والقدرة على السداد والبدائل المتاحة.
فإذا كان التمويل غير ضروري، فقد يكون من المناسب تأجيل القرار لحين مقارنة العروض أو تحسين الوضع المالي. أما إذا كان مرتبطًا بحاجة أساسية، فينبغي تقييم التكلفة الحالية ومدى ملاءمتها للدخل دون الاعتماد على توقعات غير مؤكدة بشأن انخفاض الأسعار.
كما أن انخفاض أسعار الفائدة المرجعية مستقبلًا لا يضمن تراجع معدلات التمويل الشخصي بالنسبة نفسها، لأن تكلفة الودائع والمنافسة والمخاطر الائتمانية تظل مؤثرة في التسعير.
الأسئلة الشائعة حول ارتفاع تكلفة التمويل في البنوك السعودية 2026
لماذا ارتفعت تكلفة التمويل لدى البنوك السعودية في 2026؟
ارتبطت الزيادة بنمو القروض بوتيرة أسرع من الودائع، وارتفاع حصة الودائع لأجل والادخار، وزيادة المنافسة على مصادر الأموال منخفضة التكلفة.
هل ارتفعت فوائد جميع القروض الشخصية في السعودية؟
لا يمكن تأكيد ذلك من بيانات تكلفة التمويل وحدها، لأن الأسعار تختلف بين البنوك والمنتجات والعملاء، وتتطلب المقارنة مراجعة العروض الرسمية الحالية.
هل يؤثر ارتفاع تكلفة التمويل على القروض الحالية؟
يعتمد التأثير على شروط العقد. فالتمويل ثابت الربح لا تتغير أقساطه تلقائيًا بسبب ارتفاع تكلفة الأموال لدى البنك.
ما علاقة سايبور بتكلفة القروض الشخصية؟
سايبور مؤشر لأسعار التمويل بين البنوك، وقد يؤثر في تكلفة الأموال وتسعير بعض المنتجات، لكنه لا يساوي معدل النسبة السنوي للقروض الشخصية.
هل ترتفع تكلفة شراء المديونية مع زيادة تكلفة الأموال؟
قد تتأثر عروض شراء المديونية بارتفاع تكلفة التمويل، لكن ذلك ليس حتميًا، لأن المنافسة والسياسات الائتمانية تؤثر أيضًا في الأسعار.
هل ارتفاع تكلفة التمويل يعني وجود أزمة مصرفية؟
لا. ارتفاع تكلفة الأموال يشير إلى تغير ظروف التمويل والمنافسة على السيولة، ولا يثبت بمفرده وجود أزمة مصرفية.
كيف يمكن الحصول على قرض شخصي بتكلفة أقل؟
تساعد مقارنة معدل النسبة السنوي وإجمالي السداد وتقليل مبلغ التمويل واختيار مدة مناسبة على تقييم العروض، مع الالتزام بالشروط الائتمانية للبنك.
وفي ختام مقالنا، يمكن القول إن ارتفاع تكلفة التمويل في البنوك السعودية 2026 يعكس تغيرًا مهمًا في هيكل الودائع ومصادر الأموال، بالتزامن مع استمرار الطلب على القروض. وتكشف البيانات المصرفية عن زيادة الاعتماد على الودائع مرتفعة التكلفة، مع تعرض هوامش التمويل للضغط لدى بعض البنوك. ورغم احتمال انتقال جزء من هذه التكلفة إلى أسعار القروض الجديدة، فإن ذلك لا يعني ارتفاع فوائد جميع المنتجات أو تغير الأقساط القائمة تلقائيًا. ولهذا تبقى مقارنة العروض الرسمية ومراجعة معدل النسبة السنوي وإجمالي الالتزامات من أهم الخطوات التي تساعد المقترضين على اتخاذ قرارات مالية مناسبة.
المصادر والمراجع
البنك المركزي السعودي – البيانات والإحصاءات النقدية والمصرفية
العربي المالية – التقرير الشهري للقطاع المصرفي السعودي، نوفمبر 2026
البنك السعودي للاستثمار – نتائج ومؤشرات الأداء المالي للربع الثالث 2026
البنك السعودي الفرنسي – نتائج الأشهر التسعة الأولى من 2026
البنك الأهلي السعودي – مناقشة النتائج المالية للربع الثالث 2026
صحيفة الشرق الأوسط – نمو القروض وتحول هيكل الودائع لدى البنوك السعودية